



前8月新能源重卡电机十强:绿控破4万台 重汽第二 谁领涨?
方得网 原创
新能源重卡继续狂飙,电机十强又换座次。
据交强险数据显示,2026年1-8月,国内新能源重卡累销19.3万辆,同比增幅70%,渗透率从去年同期的23.4%攀升至36.6%,上升13.2个百分点。
作为车辆“心脏”,电机配套格局随需求爆发而变。十强格局又有什么新变化?谁在持续变强?配套关系又有什么变化?方得网带来最新解读。
(注:本文指的装机量及配套量为上险车辆的配套量,非配套商的出货量,不包含贴牌配套量。)
五强力量再增强
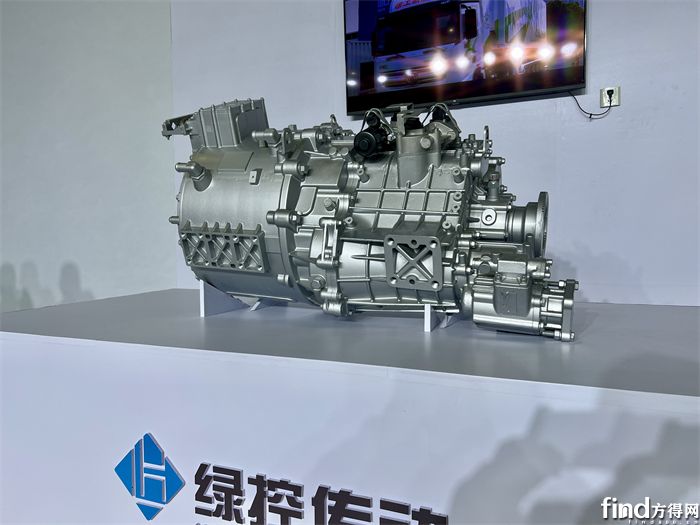
前8月,绿控传动继续稳坐头把交椅。数据显示,其装机量达到4万台,同比增长97.4%,市场份额从去年同期的17.9%提升至20.7%,增加2.9个百分点。
作为独立电机供应商龙头,绿控的客户面很广:徐工汽车占其配套量53.4%,东风商用车占16.3%,联合卡车占10.8%,陕汽集团占7.1%,雷驰汽车占6.4%,江淮汽车占1.5%,其余20家客户合计占4.6%。这种“广撒网”的结构,让绿控在新能源重卡放量时吃到更多红利,也避免单一客户的风险。
重汽电机是前8月最大的黑马。其装机量达到3.1万台,同比翻倍暴涨151.9%,增速是行业增幅的两倍多;市场份额从去年同期的10.8%快速扩张到16%,增加5.2个百分点,排名升至第二。
重汽电机的爆发,核心还是“自配”带来的红利:中国重汽占其配套量92.1%,成都王牌占7.9%。换句话说,中国重汽在新能源重卡整车市场的强势放量,直接把自研电机推上高位。
前8月,三一汽车以2.7万台装机量位列第三,同比增长73.6%,市场份额13.8%,比去年同期微增0.3个百分点。三一电机100%配套三一汽车,整车与核心零部件形成闭环,虽然被重汽超越,但第一梯队位置依然稳固。
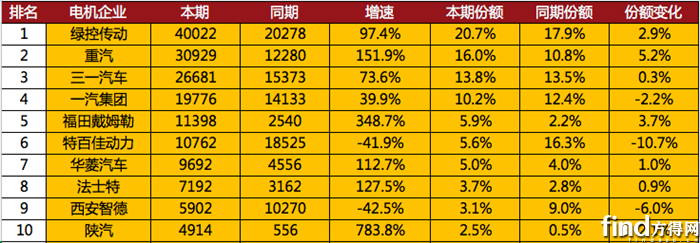
一汽集团前8月装机量2万台,同比增长39.9%,市场份额10.2%,较去年同期下降2.2个百分点,增速低于行业大盘,位居第四;福田戴姆勒也跑出黑马姿态,装机量1.1万台,同比暴增348.7%,市场份额从2.2%升至5.9%,增加3.7个百分点,其电机100%配套福田汽车。
从集中度看,前8月,前五强合计装机量份额达到66.6%,比去年同期的56.8%提高9.8个百分点,头部五家拿走近2/3市场。这说明,前五强更强了,市场集中度进一步向最头部集中。
腰部企业不可小觑
前8月,六至十名竞争同样激烈,且腰部企业力量不可小觑。
前8月,华菱汽车装机量9692台,同比增长112.7%,市场份额5%,比去年同期增加1个百分点,位居第七。其配套关系非常集中:汉马科技占69.8%,远程新能源商用车占30.2%。背靠远程内部整车资源,华菱电机在新能源重卡上量时同步受益。
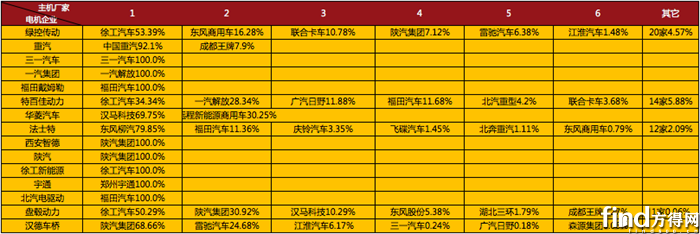
前8月,法士特表现同样亮眼,装机量7192台,同比增长127.5%,市场份额3.7%,增加0.9个百分点,位居第八。它的最大客户是东风柳汽,占79.9%;福田汽车占11.4%,庆铃汽车占3.4%,飞碟汽车占1.5%,北奔重汽占1.1%,东风商用车占0.8%,其余12家合计2.1%。可以看到,法士特在东风柳汽等整车厂的新能源重卡配套中占据了主导位置,外部配套能力较强。
陕汽则是前十强中增速最猛的企业。其前8月装机量4914台,同比暴涨783.8%,市场份额从去年同期的0.5%升至2.5%,增加2.1个百分点,位居第十。陕汽电机100%配套陕汽集团,属于典型的集团自配放量。
相比之下,特百佳动力和西安智德有下滑。特百佳前8月装机量1.1万台,同比降41.9%,份额5.6%,位居第六;西安智德装机5902台,同比降42.5%,份额从9.0%降至3.1%,位居第九。前者受部分车企自研替代、贴牌渠道未计入上险数据影响,后者主要配套陕汽集团,随着自研体系调整,数据出现回落。
从市场集中度来看,前8月,前十强合计份额约86.5%,比去年同期的89.4%下降2.9个百分点。不过,前五强合计份额上升9.8个百分点。换句话说,新能源重卡电机市场不是简单的“前十垄断”,而是前五强加速集中,六到十名的空间被明显挤压,且座次频繁洗牌。
前8月电机十强,绿控、重汽、三一守住头部,福田、华菱、法士特、陕汽跑出加速度。前五强合计66.6%,前十强合计86.5%,市场仍在向头部集中。
未来几个月,随着更多主机厂加码自研电机,独立供应商是否继续承压?十强座次还会不会再变?方得网继续关注。
热门资讯
【视频】打动沈阳家庭的不止情义!星海V6把乾崑智驾干到10万级
本站2026-09-24 商用车动力电池8月涨54%!宁德时代份额提升 亿纬/中创大增100% 它32倍领涨方得网2026-09-18
- 前8月新能源重卡电机十强:绿控破4万台 重汽第二 谁领涨?方得网2026-09-24
 宇通夺冠 欧辉跃升第三 申沃爆涨178%!8月客车榜单洗牌方得网2026-09-19
 重汽夺冠!解放/徐工/三一肉搏!8月新能源重卡同增51%方得网2026-09-21

数据
更多>- 前8月新能源重卡电机十强:绿控破4万台 重汽第二 谁领涨?
- 8月新能源牵引车涨44%!三家抢冠军!重汽暴增151% 徐工累销独超2万辆
- 重汽夺冠!解放/徐工/三一肉搏!8月新能源重卡同增51%
- 电动轻客8月涨7成!五菱/长安/远程 三王混战谁夺冠?
- 商用车动力电池8月涨54%!宁德时代份额提升 亿纬/中创大增100% 它32倍领涨
- 8月新能源客车出口变天!中车夺冠 比亚迪/宇通前三 欧辉暴增10倍
- 8月轻卡增12% 福田3.3万断层第一 远程首进前二 比亚迪暴涨509%
- 重汽称霸!解放/三一/徐工血拼!8月新能源重卡涨35%!
- 解放销10万辆 重汽增21% 三一/徐工猛增超50%!前8月重卡涨11%!
- 三一/重汽霸榜,谁逆势狂飙?8月新能源自卸车环降3成!
原创
更多>- 百台L4重卡常态化跑货运!卡尔动力凭什么算通正向经济账?
- 前8月新能源重卡电机十强:绿控破4万台 重汽第二 谁领涨?
- 8月新能源牵引车涨44%!三家抢冠军!重汽暴增151% 徐工累销独超2万辆
- 明年量产!奇瑞DELIVAN如何叩开欧洲大门?
- 从1300万辆到卡文BEACON首发!福田汽车如何破解欧洲新能源困局?
- 重汽夺冠!解放/徐工/三一肉搏!8月新能源重卡同增51%
- 批量搭载玉柴K09L的高端大客交付西安
- 电动轻客8月涨7成!五菱/长安/远程 三王混战谁夺冠?
- 东风汽车:为中国重卡出海找到新突破口
- 德瑞泰克首秀汉诺威!陈洪国谈未来三年怎么干?
微信关注
Copyright@2008-2021 方得网find800.cn版权所有 转载请注明来源方得网
