



泰达论坛丨李勃:驭变拓新 破局致远—把握越南重卡市场变革下的时代机遇
由中国汽车技术研究中心有限公司、中国汽车工程学会、中国汽车工业协会、中国汽车报社联合主办的第二十二届中国汽车产业发展(泰达)国际论坛(以下简称“泰达汽车论坛”)于2026年9月17日至9月20日在天津市滨海新区举办。本届泰达汽车论坛将围绕“智绿筑基·生态蓄势·共创共赢”的年度主题,邀请重磅嘉宾展开深入研讨。
在9月20日“专题论坛七:东南亚汽车市场新机遇”中,东风柳州汽车有限公司进出口公司副总经理李勃发表题为“驭变拓新 破局致远—把握越南重卡市场变革下的时代机遇”的演讲。
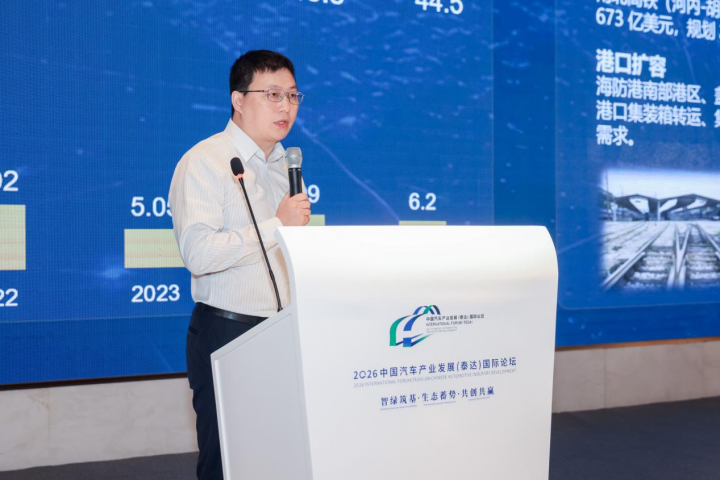
东风柳州汽车有限公司进出口公司副总经理 李勃
以下是致辞实录:
李勃:尊敬的各位领导、各位来宾:大家上午好!非常荣幸今天有机会参加本次的泰达论坛。
东南亚市场当前正处于产业变革的关键时期,越南作为典型的代表,近年来取得长足发展。东风柳汽作为长期深耕东南亚的中国车企,近年来取得了一定的突破,但是目前也面临着巨大的挑战与变革。
接下来结合市场的实践和未来的规划,我和大家交流分享越南市场的变局与破局。
2025年越南市场商用车的中重卡中国品牌销量达到4万台,这一数据背后在今年来都处在高速增长。2023年市场才1万台,2024年达到2万台,今年保守估计将达到6万台的水平。商用车市场的发展一直离不开经济环境的发展,这里简单对越南市场做一个概括。
越南在地理面积与中国云南比较相似,大概33万平方公里,人口1.1亿,基本与山东省相似。经济总量2025年GDP达到5100亿美元,与中国江西相似。同时,越南与中国也是十分相似,它也是共产党执政的社会主义国家,早些年也实行了改革开放,他们的名字是“革新开放”。
近年来,越南市场GDP保持了7%-8%的高速增长,城镇化率逐渐提升,达到45%,虽然与中国目前67%的城镇化率还有一定的差距,但这说明还有很大的空间。同时越南产业发展模式与2025年的广东非常相似,都是以劳动密集型为主,服装、鞋包的重要发展,耐克和阿迪都将越南作为重要生产基地,后续进行了产业升级,把电子元件作为重要发展产业。苹果、三星、富士康都把越南当成重要的生产基地。
越南的法规情况,目前是“欧5”阶段,基本和中国“国5”相当,与我们的排放相差一代的水平。实际上,越南是从法规要求来看,2028年才能执行“欧5”法规,但是越南政府在2023年生产的车辆要求执行“欧5”的水平,可以看出越南政府对商用车包括产业升级的决心。
从产品迭代看,包括技术迭代与我们差6-9年的水平,这里可以看出2017年我们执行“国5”,越南2023年开始执行“欧5”,我们是在2021年执行“国6”,预计越南会在2030年执行“欧6”水平。
目前商用车市场的格局,早些年长期都是被日韩欧美品牌统治的阶段,在越南也有一个很有趣的现象,越南市场有大量的欧盟的二手长头卡车存在。近些年通过中国品牌的集体发力和出海,目前整个中国品牌的市场占有率牢牢控制了越南市场的份额。同时东风柳汽近年来也是取得了一定的突破,整体市场占有率排名行业第二,大概在25%的水平,其中载货车行业第一接近60%。
越南商用车市场结构相对比较清晰。牵引车占最大的市场份额比重达到51%,在51%中又细分为南北运输、资源运输、港口为主。工程车今年作为越南增长最快的一个点,比去年翻一倍,接近30%的比重份额。这得益于越南市场这几年大规模的基建提升。载货车接近20%,与中国目前保持了50马力的差距,4缸机市场在200马力以下,6缸机市场在240马力以下,但是越南载货车有一个典型特点,驱动形式非常丰富。比如说中国都是以4×2、6×2为主,但是到了越南4×2、6×2、6×4、8×4、10×4,各种产品和驱动结构都有,结合市场的特点衍生出它的产品需求。
关于越南未来的机遇和挑战。随着越南经济高速发展,各个产业百花齐放,我们预测未来5-10年还将处于高速发展期,机会大于挑战。这里有几组数据分享给大家。
目前越南铁路总里程2500公里,到2030年将要达到5000公里。越南河内到胡志明的高铁明年动工,预计2035年时速350公里的高铁将建成。高速公路目前全国3000公里,到2030年将达到6500公里,港口是3000万标箱一年,这和上海洋山港规模相当,当然这是整个越南全国港口吞吐量,到了2030年要达到4700万标箱的水平,这些经济数据发展逻辑的背后是支撑商用车市场未来发展的前景。
未来具体的一些机遇点,我们总结分析了几个方面。第一,基建运输一定会带来中长途的牵引车、中短途自卸车和最后一公里的搅拌车,牵引车涵盖砂石运输、粉罐运输,这些车主要是聚焦在8×4自卸。搅拌重点聚焦8×4和6×4的搅拌。
港口发展主要以4×2短途港口,6×4的重柜长途运输的需求。最近平陆运河正式开通,网上也有很多评论对比,平陆运河的开通是否对越南港口市场造成冲击?我个人认为,这会促成两边港口贸易更大的增加,包括平陆运河通航,港口货物和越南国家货物率先也会第一批到达中国,机会大于挑战。
二是物流行业,目前越南城镇化率45%,不断提升意味着大量的人口将涌入城市,涌入城市必将带来整个城市消费升级,这就会带来针对商用车、快递牵引、箱式大单桥、城配、轻卡等需求的增长。
在越南市场同样面临了巨大的挑战。这些年不管是乘用车还是商用车,大家在中国都认为很卷、同质化。但在海外市场现在也已经竞争日趋激烈,以越南商用车为例,目前工程车、轻卡等细分产品非常卷。目前商用车市场快速发展,但服务配套没有跟上,目前也暴露出一些问题。如果有机会、有资源去提前布局也有很好的发展前景。东南亚的政治局势相对稳定,但政策产业倾向和变化还是有些不确定性,尤其是关税政策调整,这些也影响了主机厂在海外的KD布局或者是整车出口。
从未来的发展方向看,商用车虽然还有一些差距,但会走向三方面。
一是高端化,目前越南商用车市场的典型特点是市场迅速增加的情况下,司机成为最大的难点,很难招司机,尤其是大物流公司招司机非常困难。司机对舒适性的要求比较高,客户或老板买车选车时会大量尊重司机的意见,车辆的舒适性成为重要的参考点。比如空调、座椅、大卧铺等细分需求将会突出。第二是考虑到成本,比如对发动机的燃烧效率、长保养周期的成本的考虑。第三是随着高速公路逐渐扩张,随着物流的发展,AMT自动档逐渐会普及。
二是智能化,随着管理正规化,车队管理更加细化发展,对车联网的需求日益凸显。目前存在一些问题,国家与国家之间的数据打通,毕竟这里车联网的数据涉及到国家之间的一些信息安全。针对产品智能化的需求,尤其是快递公司针对市场需求,越南司机目前相当紧张,快递公司基本都是双驾的存在。因为有智能化和L2的产品,这样可以减少司机双驾变单驾,减少物流公司的成本。安全性,目前车辆安全性在越南法规上还没有太多体现,但未来防撞预警、车道偏离等安全性法规都会得到应用。
三是电动化,中国通过十年时间把新能源产品和海外供应链布局做得非常成熟,电动化产品可以完美平移到海外市场。但对越南来说,商用车新能源还有一个比较大的优势,越南柴油基本上都是依托进口,目前柴油价格在7元,但电力价格基本与中国相当,也在5毛到6毛,这凸显出它的成本优势。但有一些不确定因素,越南电力资源紧张,尤其存在一些季节性差异,尤其夏季越南电力非常紧张。第二是关于充电桩的布局,越南对土地使用管理非常严格,这影响了商用车充电桩的布局。随着未来产业的发展和市场需求这些问题都会得到解决。
应对未来市场,我们提出“产品为基、属地为本、技术前瞻、产业协同”的策略。前些年商用车对标的都是日韩产品,产品竞争并不那么激烈。随着市场的发展,对产品不断迭代的需求日益凸显。强调属地化的能力,不仅是产品的属地化,这里传统中国车企出去的时候照搬国内的产品复制过去,但发现很多问题,因为并不适应当地的地理环境和法规情况,所以产品本地化、本地制造和本地设计凸显出来。服务配件本地化也是一样。随着未来高关税产品的KD布局和服务配件的本地化生产制造也是未来的长久之计。
未来的前端技术前瞻,产品开发不能一劳永逸,开发完了等产品销售十年这是十多年前的想法,但现在绝对不可能了,因为现在海外市场竞争也同样激烈。这里我比较赞同宁德时代对产品开发的理念,他们的产品理念是“验证一代、开发一代、储备一代”,做好长久的产品技术的基本储备。
针对产业链的共同协同。不仅是主机厂出海,同样供应商一起伴随着走向海外,这样才能构建良好的生态系统。
这里做一个倡议,这些年中国品牌的集体出海取得了很大的成就,但我相信海外市场不仅仅是中国品牌之间的竞争,更是中国品牌共同携手、共同发力,我们要打造成为中国品牌在海外市场成为产品标杆、技术标杆、品牌标杆。
谢谢大家!
本文根据泰达汽车论坛现场速记整理,未经演讲嘉宾审阅,仅供参考。
热门资讯
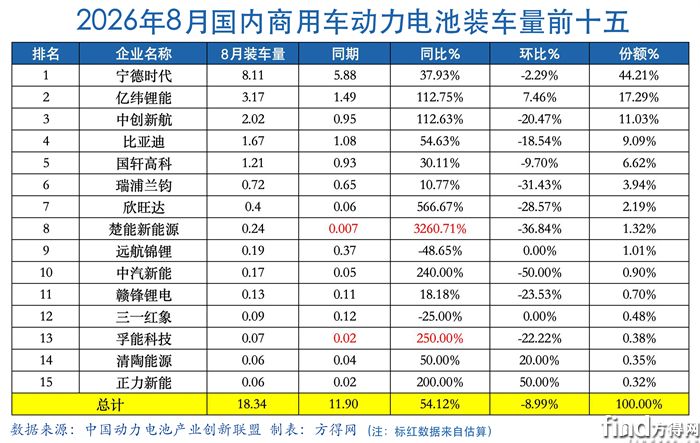 商用车动力电池8月涨54%!宁德时代份额提升 亿纬/中创大增100% 它32倍领涨方得网2026-09-18
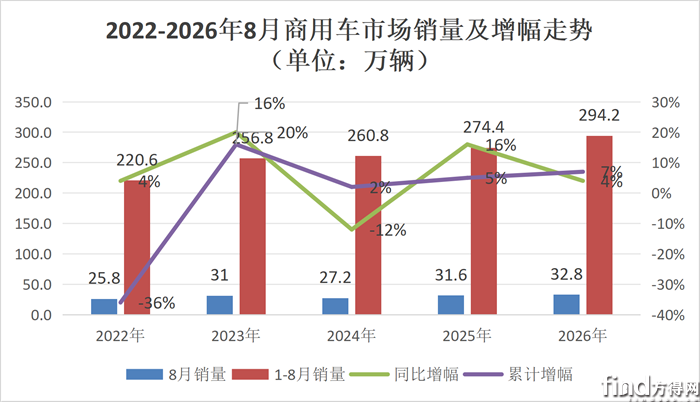 福田超5万第一 重汽/长安前二 大通暴涨52%!8月商用车排名出炉方得网2026-09-17
 【视频】2026汉诺威车展现场直击!MG COMMERCIAL带来iEV12、全球首发iEV12LE低入口城间客车,城郊续航突破650公里,为欧洲零碳公交提供中国方案!#汉诺威车展#新能源客车 #中国商用车出海 方得网2026-09-15
 【视频】#2026汉诺威商用车展:康明斯多元动力集成解决方案!#康明斯#发动机方得网2026-09-15
 首日告捷!创维汽车汉诺威车展开幕首日斩获千辆海外订单开沃集团2026-09-16

数据
更多>- 8月新能源牵引车涨44%!三家抢冠军!重汽暴增151% 徐工累销独超2万辆
- 重汽夺冠!解放/徐工/三一肉搏!8月新能源重卡同增51%
- 电动轻客8月涨7成!五菱/长安/远程 三王混战谁夺冠?
- 商用车动力电池8月涨54%!宁德时代份额提升 亿纬/中创大增100% 它32倍领涨
- 8月新能源客车出口变天!中车夺冠 比亚迪/宇通前三 欧辉暴增10倍
- 8月轻卡增12% 福田3.3万断层第一 远程首进前二 比亚迪暴涨509%
- 重汽称霸!解放/三一/徐工血拼!8月新能源重卡涨35%!
- 解放销10万辆 重汽增21% 三一/徐工猛增超50%!前8月重卡涨11%!
- 三一/重汽霸榜,谁逆势狂飙?8月新能源自卸车环降3成!
- 7月新能源小微卡增48% !比亚迪大涨83倍 福田上位第二 菱势越级进前四
原创
更多>- 8月新能源牵引车涨44%!三家抢冠军!重汽暴增151% 徐工累销独超2万辆
- 明年量产!奇瑞DELIVAN如何叩开欧洲大门?
- 从1300万辆到卡文BEACON首发!福田汽车如何破解欧洲新能源困局?
- 重汽夺冠!解放/徐工/三一肉搏!8月新能源重卡同增51%
- 批量搭载玉柴K09L的高端大客交付西安
- 电动轻客8月涨7成!五菱/长安/远程 三王混战谁夺冠?
- 东风汽车:为中国重卡出海找到新突破口
- 德瑞泰克首秀汉诺威!陈洪国谈未来三年怎么干?
- 商用车动力电池8月涨54%!宁德时代份额提升 亿纬/中创大增100% 它32倍领涨
- 申沃客车纯电新品首发IAA!欧洲高端市场扩大版图!
微信关注
Copyright@2008-2021 方得网find800.cn版权所有 转载请注明来源方得网
