



泰达论坛丨王新杰:无人配送车在城市智慧交通体系中的规模化落地路径与监管协同创新
由中国汽车技术研究中心有限公司、中国汽车工程学会、中国汽车工业协会、中国汽车报社联合主办的第二十二届中国汽车产业发展(泰达)国际论坛(以下简称“泰达汽车论坛”)于2026年9月17日至9月20日在天津市滨海新区举办。本届泰达汽车论坛将围绕“智绿筑基·生态蓄势·共创共赢”的年度主题,邀请重磅嘉宾展开深入研讨。
在9月20日“向智融合专题论坛三:L3商业化下的汽车产业竞争新趋势”中,新石器慧通(北京)科技有限公司合规事务高级总监王新杰发表题为“无人配送车在城市智慧交通体系中的规模化落地路径与监管协同创新”的演讲。
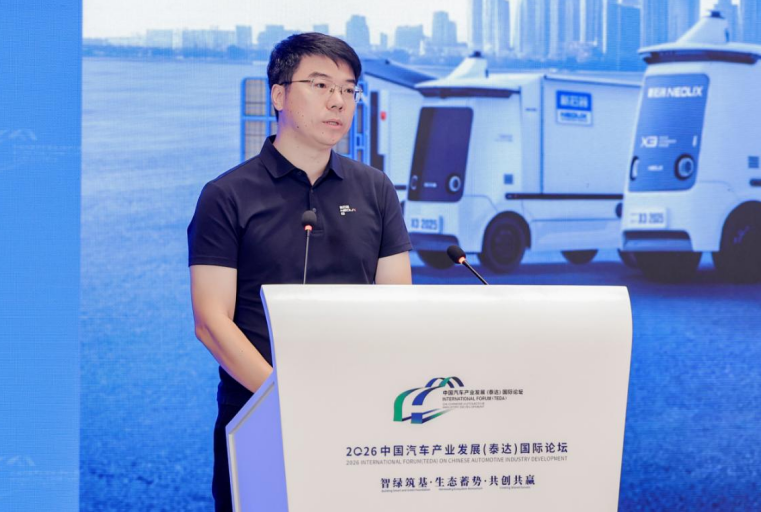
新石器慧通(北京)科技有限公司合规事务高级总监 王新杰
以下是演讲实录:
大家好!非常荣幸今天有机会跟各位领导、各位院士、各位专家同仁共同探讨智能网联汽车的高质量发展的趋势。
在过去几年包括这次论坛我们看到全行业对自动驾驶的探讨往往聚集在乘用车的高速领航或者干线重卡上面,但是如果大家现在走到北京亦庄或者青岛即墨区或者深圳坪山,包括天津经开区的街头,会发现一群穿梭于社区与园区之间的智能小车,这些小车就是我们低速的L4级无人配送车。
今天,我想以新石器在全国数十个重点城市的实际落地运营经验为样本,与各位探讨:无人车如何在现代城市智慧交通体系中找到扎实落地的“毛细血管”,以及政企各方应如何以更具前瞻性、包容性的监管创新,破除监管堵点,共同迈向无人车商业运营与智慧出行的新蓝海。
当前,我国智能汽车正处在从政策引领迈向规模化深水区的关键转型期。特别是工信部联合多部委公布的20个车路云一体化试点城市名单,以及2021年工信部、公安部、交通运输部三部委发布的97号文件,标志着具有中国特色的“聪明的车、智慧的路、实时的云”国家战略正从概念走向系统工程。
与此同时,城市微观运转正承受着巨大压力。一方面,我国社会物流总额已突破360万亿元,每日快递、外卖包裹量突破4亿件;另一方面,年轻人从事末端高强度配送的意愿逐年下滑,叠加人口老龄化加剧,部分核心城市配送员的年龄中位数已突破40岁,末端运力荒与成本高的矛盾日益尖锐。这正是场景反推下的产品逻辑,也是无人物流车实现替代的主要场景。
无人配送车限速30至40公里/小时,专注货物搬运,无载人安全风险;在感知与算力已经成熟的当下,已成为智能网联汽车中能够最早实现万台级规模落地、最快产生商业化现金流的核心切口。
从行业现状看,很多朋友对无人车的印象还停留在几年前——几台贴着测试牌照的试验车在封闭园区里慢慢挪动。今天我可以向大家汇报:低速无人配送车已经完成了“成人礼”,跨过了示范测试和示范应用阶段,迎来了规模化量产与商业交付的爆发拐点。以我们公司为例,在全国常态化运营的无人车已超过2万台,确切地说是2.5万台,运行里程已超过2亿公里。
在车规工程化上,整车已达到汽车级耐久标准;在算法上,我们借助大模型端到端应用,远程安全员接管比例已优化至一人监管数十台车的集约水平。这不仅是技术能力的突破,更是商业拐点的到来——当单车单日派件成本与人工快递三轮或四轮车打平甚至更低时,市场需求就会从政策推动转向客户主动购买。
无人车并非要取代传统物流行业,也不是要取代外卖小哥的“最后500米”——因为它目前还不具备具身功能,包括分拣派送。它主要替代的是从无人仓到一级站、二级站之间的货运环节,并与干支线深度耦合,形成“大车跑干线、小车穿微网”的高效协同。
我们常说的智慧交通,如果把城市主干道看作主动脉,把轻轨与公交看作大静脉,那么社区道路、园区之间的公路就是承载每日数亿次物流流通的毛细血管。过去,这些毛细血管全靠数百万辆非标的三轮车、四轮车、电动车混行,事故率居高不下,更带来严重的交通拥堵与管理乱象。无人配送车的切入,不是单点上取代谁,而是重构城市末端运力与空间结构。
在空间上,我们与京东、顺丰等物流巨头合作,让无人车充当网点到末端驿站的“传送带”;在时间上,无人车可以在凌晨1点到6点把货物发到各小区前置仓,彻底将白天的交通压力转移到夜间。这才是真正的交通疏堵与数智提效。
目前,无人配送车已有几个核心场景的成熟落地案例。以物流快递为基本盘,向移动零售、环卫巡检与应急保障延展,我们在数年的摸索中形成了清晰的四大场景落地矩阵。
一是快递末端短驳。这是核心,也是目前最大的基本盘。在青岛、杭州等地,一台无人车能往返8到10趟,最多可达20趟,派送包裹超过1500件,相当于彻底解放了3到4名传统分拣骑手的高危短途运输,实现提质增效。
二是即时生鲜与移动零售。我们给车辆配备了温控系统,既可以送热腾腾的外卖,也可以送冷链鲜奶,以及需要保鲜的药品、烟草等,让商超前置仓变成在社区自动流动的微型便利店。
三是景区与封闭园区的商业应用。这一模式目前比较流行,我们也已出海到马来西亚赛城、韩国济州岛,以及浙江松阳陈家铺村。大家扫码就能找到无人车上的水和早餐,将传统固定商业转化为“货找人”的高收益模态。
四是与城市相关的智慧巡检与应急。平战结合,白天可以送件,夜晚可以转变为治安巡访车。在汛期和公共卫生事件发生时,它是第一批进入危险区域的无人车——包括新冠疫情期间,以及火灾或极端天气时。重大事件中的交警安防巡逻车、电力巡警等,也都是常态化的应用场景。
下面是我思考最深、感受最强的一个领域,即政府监管与现存挑战。
过去几年,我国低速无人车的政策环境展现出令人赞叹的制度创新活力,各地政府也展现出极强的担当。比如,我们在亦庄创造了先行先试牌照的编码,把无人车纳入车种装备规范管理;青岛首创了全城负面清单制,除负面清单所列区域外,无人车可以自由通行;深圳依托立法,明确了无人车发生事故的责任判定和夜间错峰行驶模式;上海浦东新区自贸区则通过法治保障放宽了商业运营门槛,形成了自贸区先行的模式。
但我们也看到,目前的监管仍以地方特许、沙盒试点、一地一策为主。我们的无人车拿到北京的牌照,到了廊坊或者石家庄可能就无法合法上路;各地的技术测试要求、安全配置比例、保险购买标准也千差万别。这种碎片化的监管现状,正是无人车从几万台向百万台爆发所面临的最大制度成本。
说一下挑战。
解决路权定性、测试互认、权责明确、专属保险四大卡点,是释放千亿产业动能的关键钥匙。直面问题是解决问题的第一步。我想借此机会重点探讨几个比较突出的问题。
一是身份认同危机。根据现行道路交通安全法,无人设备没有方向盘、没有驾驶位,限速20公里,在道路上既难以归入机动车,也无法上牌;若归入非机动车,又超出了传统自行车的定义范围,缺乏国家层面的明确界定。尤其是许多二三线甚至四五线城市的主管部门,即使想支持,也面临无法可依、不敢担责的顾虑。
二是较为割裂的互认机制。新石器在青岛、北京等特大城市已经经过数十万公里的苛刻测试,并拿到了商业许可,但到了另一个城市,往往还要重新搭建测试场,重复进行盲区识别与自动驾驶测试,既消耗了宝贵的财政资源,也阻碍了全国统一大市场的形成。
三是传统车险无法覆盖AI算法失效与网络安全等新型风险,高保费与理赔责任认定问题亟待健全。
四是地方实践规则在主体安全员、驾驶员责任、车辆设计缺陷、算法等多个方面尚未实现全覆盖,保险品种单一,仍有许多问题需要解决。比如,车载多激光雷达与高动态视频的高精度数据采集,与现行地理测绘法规之间存在一定的合规张力。
我作为新石器的政府负责人,有一些建言与大家探讨。
建议国家层面独立产品品类,建立跨区互认机制,打造政企数字联动闭环,面对瓶颈,统一实践,提出四个建言。
建言一:呼吁在《中华人民共和国道路交通安全法》修订中,或在地方网联汽车条例中,明确为无人车设立独立的“低速无人智能作业”品类,将其法定化、规范化,给予其合法的非机动车辆路权,并制定动态限速标准。前几天《中华人民共和国道路交通安全法》(2026年修订草案)已经发布,这应该是一个向好的信号。
建言二:建议由政府部门指导,由中汽中心等国家级智库牵头,建立低速无人车测试标准与认证体系,推行“国家标准统筹、地方场景微调”的互认大市场。在A地完成基准测试的企业,到B地只需做场景适应性备案即可准入。
建言三:构建“政府监管底座+企业云端调度”的数字化共同治理模式。包括新石器在内,也在制定政府推崇的无人车管理平台。新石器会率先开放数据接口,将车辆运行状态、接管日志、行车轨迹等接入各市交管与住建云平台,实现违规可逆、风险可控、应急可管的透明闭环。
建言四:推进算法缺陷与事故责任的“无过错赔偿先付机制”。通过专项行业保险资金池,确保每一次小偶发事件都能得到快速、公允的民事赔付,保障市民切身利益。其实,真正出现大事故的情况非常少,平时多是一些小刮蹭或追尾。如果能有一个保险机制快速理赔——现在交警已经推出了相关快速处理机制,但理赔这块可能还需要一些政策支持。
下面是展望。
首先是技术端:以端到端具身智能与大模型为引擎,推动无人车从规则驱动走向场景自动化与全自主运营。如果把目光从当下的商业化落地投向未来五年、十年甚至十五年,无人车正在经历一场深刻的技术蜕变。过去的无人车,本质上是依托规则代码与先验高精地图的“既定轨道小车”,遇到未曾定义的复杂路况时容易趴窝。如今,随着生成式AI、端到端具身大模型的空间智能深度注入,无人车正从程序控制的移动工具,真正升级为具备拟人理解与推理能力的具身物理智能体。在端到端世界模型的赋能下,无人车遇到随意违停、突然窜出的非机动车或行人、道路施工混乱等长尾场景时,能够像经验丰富的老司机一样提前几秒预判意图,选择礼让或借道绕行,极致场景的自主突破率可达99%。不仅如此,配合新石器全自动换电系统“来电岛”——一小时可完成90台车的换电——未来无人车将实现真正的7×24小时“永动机”式自闭环运行,车体跨越从人机混合走向全自主智能时代的技术临界点。
其次是商业形态:无人车将打破静态物理门店与固定路线的局限,演变为分布式移动商业基础设施与新型人机协同网络。随着技术跃升,无人车的商业形态也将迎来颠覆性重塑。无人车未来不会永远只是送快递或送外卖。我们的答案是:末端物流只是起点,其终极形态是“万物皆可移动、储物随叫随到”,成为流动商业的新基础设施。
无人车彻底打破了“人找货”的传统商业逻辑。过去开一家便利店或咖啡店,昂贵的临街租金和固定客流是最大的痛点。未来,搭载智能零售舱的无人车会根据早高峰人流动态出现在地铁口,午间出现在写字楼中间,傍晚出现在社区广场——它是一座会跑的“黄金旺铺”,单车坪效和库存周转率比传统实体店提升2.5倍。我们现在在青岛首创的无人车即服务(RaaS)模式,就是这种商业模式的雏形。
无人车将开启“黑灯物流”时代。这是实践层面的探索。大城市白天拥堵,而凌晨2点到5点却是路网闲置状态。未来,70%的城市微循环短驳都将在深夜由无人车静默完成,日间则专注于细化交付,实现全城道路资源的高效削峰填谷。这种模式我们在深圳已经开始试验并取得了成功。
站在全域生态的展望上,我们预计到2030年,低速无人车将迈入百万台量级,成为支撑现代智慧城市与高韧性民生的战略支柱。
最后,站在宏观产业与国家战略的高度,我们对无人车产业的未来充满希望。如果说过去10年是自动驾驶的技术研发期,那么从2026年到2030年,或者再往后到2032年左右,我们将迎来规模化爆发的黄金5年。根据行业智库测算,到2030年,中国低速无人车商业运行规模将正式突破100万台,这意味着无人车将像今天的共享单车、新能源公交一样,成为每一座城市随处可见的基础性服务设施。
100万台无人车的背后,更是一个庞大的、自主可控的新质生产力集群。从高线束激光雷达、车规级AI算力芯片,到线控系统与轻量化复合材料,全国产业链国产化率已经突破95%(我们现在已经达到98%)并将直接拉动装备制造、数据算法与维保运营等领域,形成超过1500亿到2000亿元的全新产业规模,让中国在低速无人驾驶这个赛道上牢牢占据全球领跑地位。
同时,这也是一场绿色低碳与民生福祉的深刻变革。百万台纯电无人车每年将为城市减少600多万吨二氧化碳排放,更能在我国老龄化加速的严峻形势下,成为高韧性的数字化民生底座。无论是酷暑严寒、暴风积雪,还是突发事件,都能有千万台无人车保障社会民生。
科技真正的意义,从来不是在实验室里宣布的代码,而在于它能够穿透风雨,驶向街头,走进千家万户的柴米油盐,托举城市运转的温度与尊严。
当凌晨四点,新石器的无人车把新鲜面包送到社区便利店;当大雪纷飞的冬夜,它把急需的药品送到老人家门口——无人车就不再是一堆钢铁与芯片,而是城市智慧交通中最有温度的血管。
今天,我站在中国智能网联汽车由大到强的历史转折点上。新石器无人车愿与在座各位同仁一道,在泰达这片充满生机的热土上行而不辍、履践致远,共同开辟中国无人车产业的璀璨未来。
谢谢大家!
本文根据泰达汽车论坛现场速记整理,未经演讲嘉宾审阅,仅供参考。
热门资讯
 商用车动力电池8月涨54%!宁德时代份额提升 亿纬/中创大增100% 它32倍领涨方得网2026-09-18
 福田超5万第一 重汽/长安前二 大通暴涨52%!8月商用车排名出炉方得网2026-09-17
 【视频】2026汉诺威车展现场直击!MG COMMERCIAL带来iEV12、全球首发iEV12LE低入口城间客车,城郊续航突破650公里,为欧洲零碳公交提供中国方案!#汉诺威车展#新能源客车 #中国商用车出海 方得网2026-09-15
 首日告捷!创维汽车汉诺威车展开幕首日斩获千辆海外订单开沃集团2026-09-16
 【视频】#2026汉诺威车展,潍柴动力全球首发三款重磅新品!直击零碳转型痛点!#潍柴动力方得网2026-09-16

数据
更多>- 商用车动力电池8月涨54%!宁德时代份额提升 亿纬/中创大增100% 它32倍领涨
- 8月新能源客车出口变天!中车夺冠 比亚迪/宇通前三 欧辉暴增10倍
- 8月轻卡增12% 福田3.3万断层第一 远程首进前二 比亚迪暴涨509%
- 重汽称霸!解放/三一/徐工血拼!8月新能源重卡涨35%!
- 解放销10万辆 重汽增21% 三一/徐工猛增超50%!前8月重卡涨11%!
- 三一/重汽霸榜,谁逆势狂飙?8月新能源自卸车环降3成!
- 7月新能源小微卡增48% !比亚迪大涨83倍 福田上位第二 菱势越级进前四
- 商用车动力电池7月暴涨100%!宁德时代大增78% 亿纬/中创/比亚迪涨幅超120%!
- 7月新能源牵引车“坚挺”涨47%!徐工大步领跑!重汽倍增升第二!深向回前
- 徐工第一 重汽/远程/联卡翻倍涨!前7月新能源重卡增74%!
原创
更多>- 东风汽车:为中国重卡出海找到新突破口
- 德瑞泰克首秀汉诺威!陈洪国谈未来三年怎么干?
- 商用车动力电池8月涨54%!宁德时代份额提升 亿纬/中创大增100% 它32倍领涨
- 申沃客车纯电新品首发IAA!欧洲高端市场扩大版图!
- 吉利远程汉诺威车展首秀,“一个吉利”资源协同助力品牌全球化发展
- 朱宏:不出海就出局!联合重卡靠什么闯全球?
- 24小时跑2198公里!徐工全新一代新能源重卡将全球发布 有看头!
- 不止T9重卡+L4智驾!广汽领程重轻商双线出击汉诺威 交出生态出海答卷
- 五大亮点|解码福田汽车汉诺威 IAA 展台核心看点
- 复购20台!百万公里无大修!跑福建-新疆车队亲测北京重卡530燃气车
微信关注
Copyright@2008-2021 方得网find800.cn版权所有 转载请注明来源方得网
