



9月燃气重卡环涨39%!解放夺冠 重汽大涨74% 它暴涨167%!
方得网 原创
“金九”来了,燃气重卡市场回暖了吗?
据国内营运证终端销量数据显示(不含出口和军车,下同),2026年9月份,国内燃气重卡市场共计销售8040辆,环比大涨39.4%,一扫8月环降31.3%的冷清;前9月累计销售12.8万辆,同比仍降11.5%,说明市场还在调整期。
单月反弹之下,十强排位有何变化?谁在猛冲,谁又掉队?
行业:金九回暖 区域分化
先看整体。最近几个月燃气重卡需求波动明显:8月行业销量5768辆,环比下降31.3%,淡季特征明显;9月销量直接拉到8040辆,环比增长39.4%,传统“金九”行情有所体现。但把时间拉长,前9月累计销量12.8万辆,同比下滑11.5%,说明单月回暖还没有完全扭转累计下行压力,市场仍在筑底调整。
从区域看,9月十省合计销售5829辆,占全国需求的72.5%,区域集中度很高。新疆以1187辆稳居第一,环比增长39.5%,份额14.8%,与上月持平;河北销售1062辆,环比增长36.0%,份额13.2%;山东757辆,环比增长37.4%,份额9.4%;山西542辆,环比增长35.5%,份额6.7%。这四省构成第一梯队。
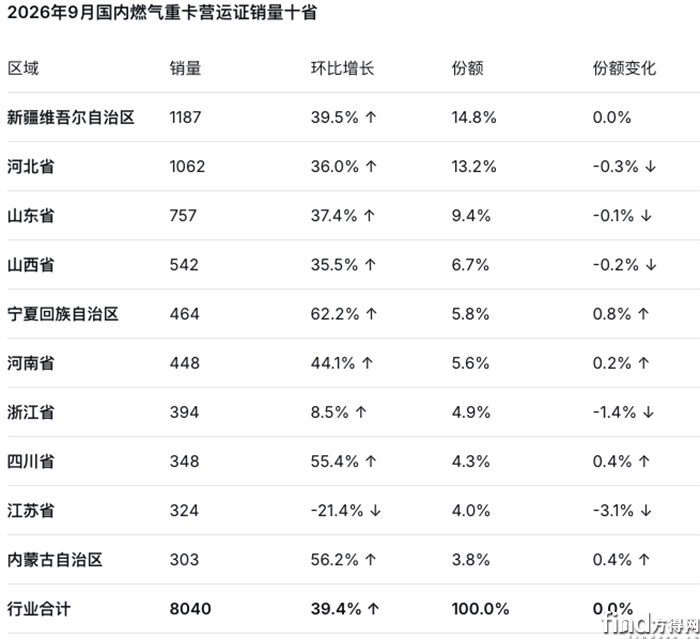
值得关注的是西部和北方部分省份需求爆发:宁夏销售464辆,环比增长62.2%,份额提升0.8个百分点至5.8%;四川348辆,环比增长55.4%,份额提升0.4个百分点至4.3%;内蒙古303辆,环比增长56.2%,份额提升0.4个百分点至3.8%。河南448辆,环比增长44.1%,份额5.6%,也小幅提升0.2个百分点。
相比之下,江苏9月销售324辆,环比下降21.4%,份额降3.1个百分点至4%,是十省中少有的下滑区域;浙江虽销售394辆,但环比仅增8.5%,份额降1.4个百分点至4.9%。
总体来看,9月,燃气重卡需求回暖,但区域冷热不均,北方、西部资源型物流场景恢复更快,南方部分经济大省表现相对平稳。随着供暖季临近和天然气价格波动,后续区域格局可能还会变化。
9月:解放守擂 重汽紧追
9月十强榜单,前五座次未变,但内部份额有升有降。
数据显示,9月,解放燃气重卡销售2245辆,环增27.1%,份额27.9%,持续夺冠。但份额有所下降,说明紧随者很猛;重汽销售2075辆,环涨74.1%,份额25.8%,较上月提升5.1个百分点,与解放的差距缩小到170辆,冠军之争更有悬念。
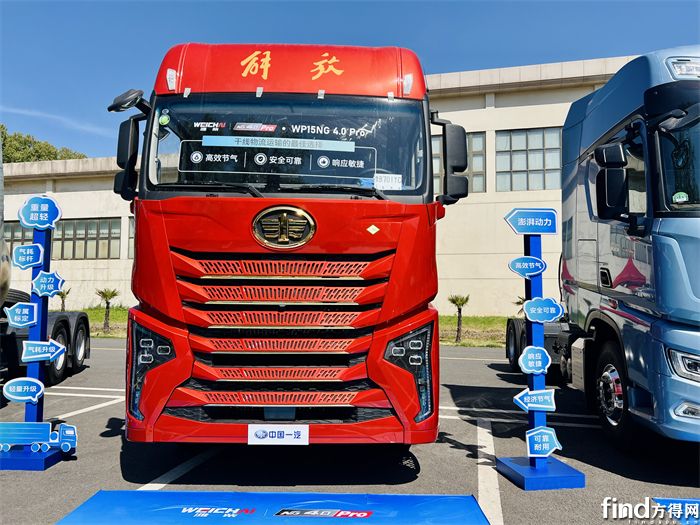
与8月排位相比,前五强依然是解放、重汽、东风、福田、陕汽,座次未变。除重汽外,东风份额也明显上扬,表现抢眼。数据显示,9月,东风燃气重卡销量1450辆,环增50.7%,份额18%,提升1.4个百分点,稳居第三。
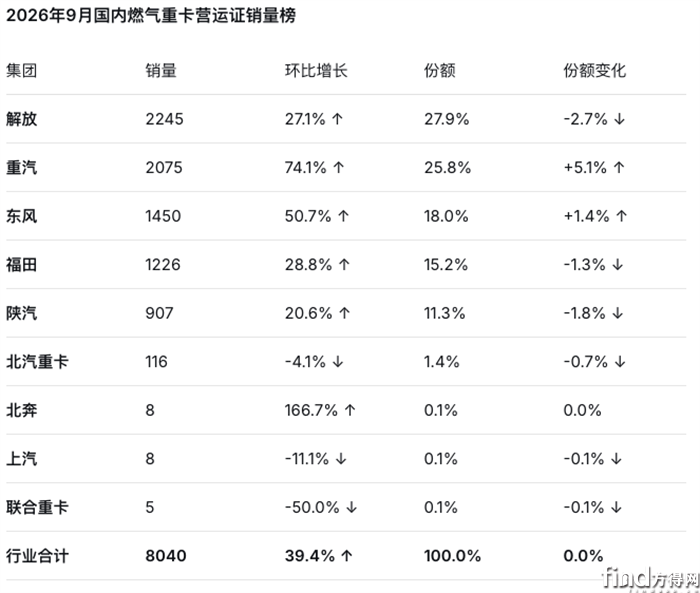
从集中度看,9月,前五强合计销售7903辆,市场份额98.3%,较8月前五强5625辆、97.5%的份额提升0.8个百分点,头部企业几乎包揽全部市场。这说明在“金九”回暖中,头部阵营仍是最大受益者,前五强地位稳固,腰部企业只能在细分市场寻找突围机会。
前9月:双雄争霸 占半壁江山
再看前9月累计成绩单,大盘在收缩,头部竞争越发激烈。
解放继续守住冠军之位。数据显示,1-9月,解放累计销售燃气重卡3.8万辆,份额30.1%,虽同比微降4.5%,但份额较去年同期提升2.2个百分点,冠军位置很稳;重汽累计销售3.1万辆,份额24%,同比微降2%,份额提升2.3个百分点,位居行业第二。
解放与重汽,两家合计销量约6.9万辆,合计份额约54%,以两家之力占据过半江山,双雄称霸格局明显。
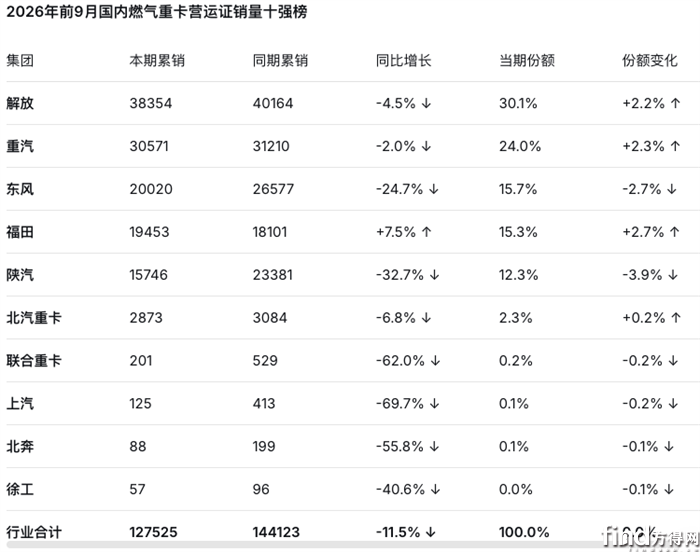
与去年同期相比,行业前五强成员不变,内部座次略有调整。数据显示,1-9月,福田累计销售燃气重卡1.9万辆,同比增长7.5%,是前十强中唯一的正增长企业;市场份额15.3%,较去年同期提升2.7个百分点,排名第四。其与东风的累销量仅差距567辆,前三甲竞争压力陡增。
从集中度看,前9月,前五强合计销售12.4万辆,市场份额97.3%,较去年同期96.7%提升0.6个百分点。行业同比虽降,但头部集中度不降反升,马太效应继续强化。对非头部品牌来说,生存空间越来越窄。
结束语
总之,9月燃气重卡环涨39.4%,给“金九”添了一把火,但前9月累计同比仍降11.5%,说明市场只是从淡季低谷中回升,还没回到增长通道。
接下来,供暖季、气价波动和年底冲量都会影响走势,市场能否延续环比回暖?十强格局还会不会有新变化?值得继续观察。
热门资讯
 别人拼价格,三一拼研发!这才是新能源工程车赛道的真正壁垒!方得网2026-10-06
 9月重卡环比涨10%!新能源、出口双线突围方得网2026-10-08
 重汽夺冠!解放/徐工地盘扩大!9月新能源重卡环增41%方得网2026-10-09
 新能源涨52%!福田汽车9月销5.5万辆 “三驾马车”何以撬动逆势增长?方得网2026-10-09
 【视频】#广汽领程T9升级版今年上市!600度电、自重10.2吨!#广汽领程#新能源重卡方得网2026-10-08

数据
更多>- 9月燃气重卡环涨39%!解放夺冠 重汽大涨74% 它暴涨167%!
- 解放/重汽争冠!它暴涨杀入十强!9月重卡环增32%!
- 重汽夺冠!解放/徐工地盘扩大!9月新能源重卡环增41%
- 前9月新能源自卸车十强出炉:重汽霸榜,三一拿下单厂冠军!
- 前8月新能源小微卡销近10万辆!远程连冠 奇瑞/福田争第二 比亚迪暴涨106倍
- 前8月新能源重卡电机十强:绿控破4万台 重汽第二 谁领涨?
- 8月新能源牵引车涨44%!三家抢冠军!重汽暴增151% 徐工累销独超2万辆
- 重汽夺冠!解放/徐工/三一肉搏!8月新能源重卡同增51%
- 电动轻客8月涨7成!五菱/长安/远程 三王混战谁夺冠?
- 商用车动力电池8月涨54%!宁德时代份额提升 亿纬/中创大增100% 它32倍领涨
原创
更多>- 9月燃气重卡环涨39%!解放夺冠 重汽大涨74% 它暴涨167%!
- 比亚迪重卡能拿下干线物流吗?
- 新能源车出口退税率降了4个点!商用车企咋办?|姚蔚七日谈
- “深一豹”迎来第二考
- 解放/重汽争冠!它暴涨杀入十强!9月重卡环增32%!
- 燃气重卡怎么增收?15年老司机跑18万公里南北干线给出答案
- 底置电池+电驱桥,新能源重卡的未来?丨姚蔚七日谈
- 满载最低 27kg气耗!新疆福建跑绿通 陕汽 X6000 700马力挣不挣钱?
- 重汽夺冠!解放/徐工地盘扩大!9月新能源重卡环增41%
- 新能源涨52%!福田汽车9月销5.5万辆 “三驾马车”何以撬动逆势增长?
微信关注
Copyright@2008-2021 方得网find800.cn版权所有 转载请注明来源方得网
