



重汽/解放/三一/陕汽集体自研!新能源重卡电机要洗牌了?
方得网 原创
新能源重卡市场一路狂飙,电机配套格局随有何变化?
据交强险销量数据显示,2026年1-9月,国内新能源重卡累销22.6万辆,同比增幅高达64.2%,渗透率从去年同期的24.2%攀至38.1%,上升13.9个百分点。
随着新能源重卡市场销量持续暴涨,电机十强榜单有什么变化?
(注:本文指的装机量及配套量为上险车辆的配套量,非配套商的出货量,不包含贴牌配套量。)
五强集中度再增强
前9月,电机市场的“马太效应”愈发明显,五强集中度再增强。数据显示,1-9月,前五强合计装机量份额达到67.4%,相比前8个月的66.6%,集中度进一步提升0.8个百分点,头部五家拿走近7成市场。
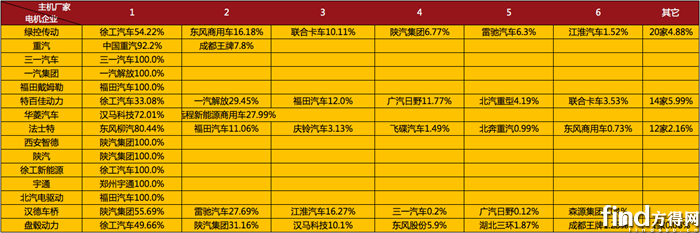
稳坐冠军宝座的,仍是独立电机供应商龙头——绿控传动。1-9月,其装机量高达4.8万台,同比大增89.4%,市场份额升至21%。绿控的“朋友圈”非常广,徐工汽车(54.2%)、东风商用车(16.2%)、联合卡车(10.1%)和陕汽集团(6.8%)是其核心客户。绿控的“广撒网”策略,在行业竞争加剧中,抗风险能力极强。
紧随其后的重汽,是今年最大的黑马。前9月装机量达到3.6万台,同比暴涨144.9%,份额跃至16.1%,增加5.3个百分点。重汽的爆发离不开“自给自足”,中国重汽一家占到其配套量的92.2%。可以说,重汽整车在终端卖得有多火,其自研电机就冲得有多猛。
三一汽车以3.1万台位列第三,同比增长68.9%,份额13.7%。它100%配套自家整车,虽然增速略低于行业大盘,但基本盘极为稳固。一汽集团排在第四,装机量2.4万台,同比增长36.4%,也基本是内部消化。
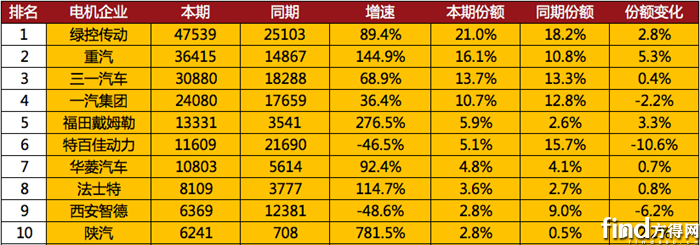
福田戴姆勒的表现也非常出色。其前9月装机量1.3万台,同比狂飙276.5%,份额从去年同期的2.6%暴增至5.9%。它同样是100%配套福田汽车,随着福田新能源重卡终端销量的爆发,其电机配套量也跟着水涨船高,成为前五强中增速最猛的“潜力股”。
腰部阵营激战加剧
与头部五强的高歌猛进相比,六至十名的腰部企业竞争堪称“贴身肉搏”,且前十强的合计份额为86.5%,与前8月的86.5%持平。这说明,前五强抢走的份额,是从腰部企业手中挤出来的。
在腰部阵营中,华菱汽车的增长稳健。其前9月装机量1.1万台,同比增长92.4%,市场份额4.8%,位居第七。其配套关系高度集中,汉马科技占72%,远程新能源商用车占28%,背靠大集团好乘凉。

法士特同样表现亮眼,前9月装机量为8109台,同比增长114.7%,份额提升至3.6%。它的最大客户是东风柳汽,占据80.4%的绝对主导地位;此外,福田汽车占11.1%,庆铃汽车占3.1%。
陕汽则是前十强中增速最猛的企业。其前9月装机量6241台,同比暴涨781.5%,市场份额从去年同期的0.5%飙至2.8%,增加2.2个百分点,成功杀入前十。陕汽电机100%配套陕汽集团,是典型的集团自配放量代表。
此外,十强之外的部分企业也在加速崛起,比如徐工新能源(同比增长28.8%)、汉德车桥(同比增长1254.0%)等,整个市场的竞争依然充满变数。
结语:
总之,前9月的新能源重卡电机市场,绿控、重汽、三一依然霸榜,福田、华菱、法士特、陕汽则跑出加速度。前五强合计67.4%,前十强合计86.5%,市场资源正在向头部加速集中。
接下来的四季度,随着越来越多主机厂加码自研电机,十强座次会不会再变?年底见分晓。
热门资讯
 金龙/宇通前二 中通升第四 它领涨96%!前9客车出口微增11.6%方得网2026-10-24
 新能源轻卡行业月销2万辆!下半场怎么拼?方得网2026-10-24
 宇通夺冠 安凯狂飙338%升第二 它暴涨308%!新能源客车9月前十榜大洗牌方得网2026-10-21
 轻型商用车将“卡面合流”?方得网2026-10-21
 比亚迪轻卡前9月跑赢大盘近25% 靠的不仅是“三电”!方得网2026-10-21

数据
更多>- 重汽/解放/三一/陕汽集体自研!新能源重卡电机要洗牌了?
- 远程独超6万 江铃险胜大通!新能源轻客前9月销量已达2025全年
- 宁德时代份额45% 亿纬/中创涨超65% 比亚迪紧追前三!商用车动力电池9月劲增
- 9月新能源牵引车前三换位!解放年度首冠!徐工累销冠军 深向月销过千
- 柴油机“金九”爆了! 潍柴月超7万台 全柴稳居第三 解放动力暴涨41%
- 新能源轻卡9月劲增59%!远程第一 重汽暴涨225%进前三 开瑞上位前五
- 9月轻卡迎“金九” 环比增14%!福田断层第一 跃进上位第二 比亚迪暴涨214%
- 9月燃气重卡环涨39%!解放夺冠 重汽大涨74% 它暴涨167%!
- 解放/重汽争冠!它暴涨杀入十强!9月重卡环增32%!
- 重汽夺冠!解放/徐工地盘扩大!9月新能源重卡环增41%
原创
更多>- 重汽/解放/三一/陕汽集体自研!新能源重卡电机要洗牌了?
- 斯堪尼亚NEXT ERA重卡又推新品!接下来怎么做?
- 国内深耕场景+海外输出“系统力”!安凯新能源客车前9月排名再提升!
- 新能源轻卡行业月销2万辆!下半场怎么拼?
- 磨合期油耗26升!卡友实测:跑长途节油、有劲,认准玉柴K12L
- 玉柴七款“动力猛兽”集结南京!哪一款最吸睛?
- 新能源轻卡冷藏车黄金动力链:从国外领先到国产技术崛起!
- 远程独超6万 江铃险胜大通!新能源轻客前9月销量已达2025全年
- 百公里气耗29kg!玉柴这款重卡燃气动力专治长途高成本
- 比亚迪轻卡前9月跑赢大盘近25% 靠的不仅是“三电”!
微信关注
Copyright@2008-2021 方得网find800.cn版权所有 转载请注明来源方得网
