



重卡前10月累销破100万辆!新能源月增近七成 11月继续涨?
方得网 原创
10月重卡“四连降”,银十成色偏弱。其中新能源重卡逆势增长,渗透率再度突破50%。
据初步统计数据获悉,2026年10月重卡市场销量预计9.2万辆,环比下降7%、同比下降13%,今年重卡市场期待的“金九银十”未能如期兑现;2026年前10月重卡累计销量预计102.1万辆,同比增长10%。(注:本文数据为批发销量口径,包含出口和新能源)
多重利空叠加致“银十”落空
数据显示,10月重卡市场销量约9.2万辆,同环比均出现下滑,这是今年第五次同比负增长,也是连续第四个月销量下降。不过整体基本盘仍较稳:前10个月累计销售超102万辆,同比增长保持两位数。
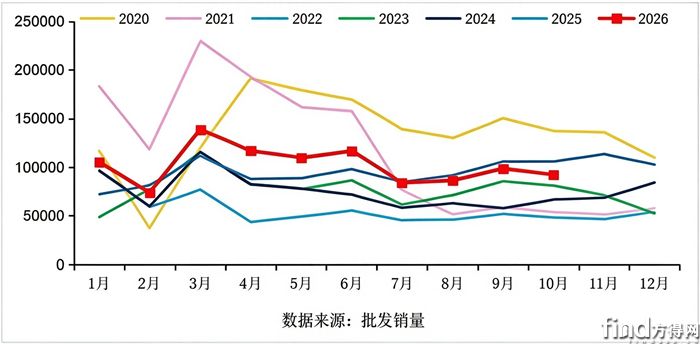
2020-2026年我国重卡市场销量月度走势图(单位:辆;来源:批发销量)
10月重卡批发销量环比回落符合预期,同比下降则是多方面不利因素“叠加”的结果。具体来看,一方面是下半年以来,物流行业经营压力进一步加大。公路运价持续低迷,车队和个体散户的购车意愿随之走弱。同时去年同期基数较高,也拉低了今年10月的同比表现。去年货车以旧换新带动销量明显增长,批发量达到约10.62万辆,其中国内销售超过7万辆。今年国四货车存量已大幅减少,以旧换新政策的拉动空间相应收窄。
从宏观环境看,10月制造业PMI降至49.3%,环比下降0.8个百分点,生产和新订单均有所放缓。制造业活动降温,会直接传导到原材料运输环节,进而抑制重卡采购需求。
另一方面是政策切换与成本走高形成双重挤压。进入下半年后,国内市场需求依然偏弱。以10月为代表的市场仍在消化AEBS法规切换带来的提前透支,行业也处在去库存阶段;同时,柴油和LNG等传统能源价格走高,导致柴油重卡、LNG重卡销量同比明显下滑。
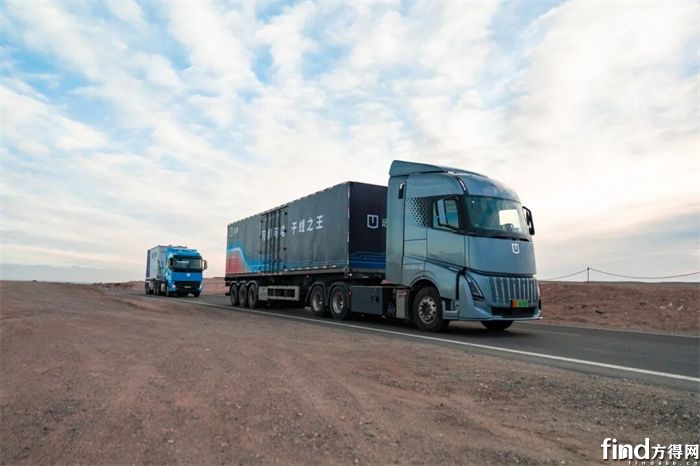
唯一的亮点来自海外出口。10月靠着非洲、东南亚、拉美和中亚这些市场拉动,中国重卡海外销量继续往上走,当月出口量预计同比涨了20%左右——成了大盘里难得的亮点,也多少补上了国内市场的下滑。
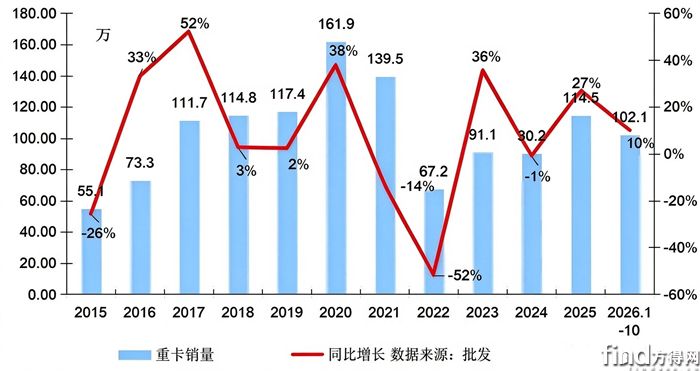
2015-2026年我国重卡行业销量年度走势图(单位:辆;来源:批发销量)
燃气车“五连降”,新能源渗透率连续破50%
10月重卡销量同比、环比双双下滑,“金九银十”成色偏弱。细分市场也冷热分化明显。
天然气重卡10月同比下滑68%,市场仍未走出下滑通道。受气价上涨影响,燃气重卡从今年6月起一路下滑,到10月已经出现“同比五连降”。油气价差没拉开,燃气车省下的燃料钱被高气价吃掉了。运营成本上升导致购车需求走弱,短期内市场较难明显回暖。
与之形成鲜明反差的,是新能源重卡同环比双双增长。10月新能源重卡终端实销预计3.4万辆,环比微增、同比增长近七成。渗透率继9月之后再次超过50%,接近55%。在油气价格高企、环保政策趋严以及产品技术成熟的多重因素共同驱动下,新能源重卡正加速重塑市场格局。按目前趋势,11月和12月销量大概率还会走高,今年新能源重卡的增长势头基本稳了。
结束语
四季度重卡市场进入冲刺阶段。接下来两个月燃气车能不能缓过来,还得看气价和订单;新能源重卡能冲到多大销量,也要等年末数据落定。接下来两个月的市场表现值得盯紧。
热门资讯
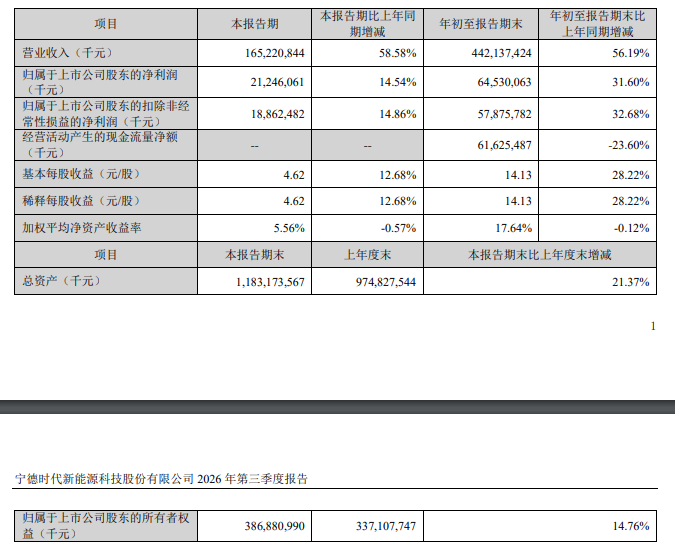 宁德领跑 亿纬/中创新航业绩大涨 鹏辉狂飙928%!商用车电池企业三季报盘点方得网2026-11-02
 东风狂揽8700辆!解放拿下1500辆 重汽/徐工/联卡频获超百辆单!10月重卡“火”了?方得网2026-10-29
 解放海外换将、中通/长安高层换届......10月商用车高管集中换帅 内部提拔成主流!方得网2026-10-30
 比亚迪1.5亿大单抢眼 宇通多城中标 中通/欧辉/安凯等批量交付!10月客车行情拉满方得网2026-10-30
 奇瑞商用车零米轻卡:独家代理一定会战胜多家代理模式!方得网2026-10-29

数据
更多>- 三一双冠!重汽双雄大涨!10月新能源自卸车涨58%!
- 重汽/解放/三一/陕汽集体自研!新能源重卡电机要洗牌了?
- 远程独超6万 江铃险胜大通!新能源轻客前9月销量已达2025全年
- 宁德时代份额45% 亿纬/中创涨超65% 比亚迪紧追前三!商用车动力电池9月劲增
- 9月新能源牵引车前三换位!解放年度首冠!徐工累销冠军 深向月销过千
- 柴油机“金九”爆了! 潍柴月超7万台 全柴稳居第三 解放动力暴涨41%
- 新能源轻卡9月劲增59%!远程第一 重汽暴涨225%进前三 开瑞上位前五
- 9月轻卡迎“金九” 环比增14%!福田断层第一 跃进上位第二 比亚迪暴涨214%
- 9月燃气重卡环涨39%!解放夺冠 重汽大涨74% 它暴涨167%!
- 解放/重汽争冠!它暴涨杀入十强!9月重卡环增32%!
原创
更多>- 三一双冠!重汽双雄大涨!10月新能源自卸车涨58%!
- 重卡组合辅助驾驶转型加速 欧曼领跑5亿公里!
- 中创新航发布商用车“至远 2.0”新品!如何冲刺2030目标?
- 卓驭科技打出“一年回本”王牌!智驾重卡市场能否爆发?
- 犀重换电重卡5年省122万元!要替代燃气车跑干线?
- 潍柴是个好公司丨姚蔚七日谈
- 跑潍坊到长沙绿通实测!玉柴S07较竞品百公里节油3L
- 从能开到能批量交付,广汽领程T9 ROBOTRUCK下线,重构L4重卡量产逻辑
- 奇瑞商用车零米轻卡:独家代理一定会战胜多家代理模式!
- 东康30周年放“大招” Z14 龙跃:不止新品,更是全球化入场券
微信关注
Copyright@2008-2021 方得网find800.cn版权所有 转载请注明来源方得网
