



解放/重汽肉搏!陕汽杀回第四!10月燃气重卡十强有什么变化?
方得网 原创
“金九”的回暖还没焐热市场,“银十”的冷风又吹过来。
刚经历一波环比大涨的燃气重卡,10月踩下一脚“刹车”。据国内营运证终端销量数据显示(不含出口和军车,下同),2026年10月,国内燃气重卡市场整体销售6561辆,环比下降18.4%,同比下跌66.8%;1-10月累销13.4万辆,同比下降18.2%,在国内重卡市场占比仅23.4%,远低于新能源重卡占比(41.6%)。
单月销量的回落,年底的收官之战充满变数,十强排位战有什么新变化?
10月:陕汽逆势进位
10月的燃气重卡市场,可以用“惨淡”来形容。当月6561辆的月销成绩,没有延续9月(8040辆)的环比回暖势头(39.4%),重回“同环比双降”行情。在整体收缩的存量博弈中,头部企业的争夺战依然激烈,前五强座次又发生微调。
首先看冠亚军之争,堪称“贴身肉搏”。据营运证数据显示,10月,解放燃气重卡销售1788辆,同比下滑66.9%,环比下降20.4%,以27.3%的份额继续守擂;重汽紧随其后,销售1618辆,同比下滑62.8%,降幅小于大盘和老大哥,环比下降22%,拿下24.7%的份额。
10月,解放与重汽两者的燃气重卡销量,仅差距170辆,与上月的销量差距数完全相同,年末月底冠军悬念越来越大。另外,两家合计份额高达52%,以两家之力拿下过半市场,双寡头称霸燃气重卡市场。
东风本月继续守住行业第三。数据显示,其10月燃气重卡销量1259辆,环比下降13.2%,环比降幅在前五强中属于较小水平;市场份额到19.2%,较上月份额扩大1.2个百分点,守住行业第三座次,表现相当稳健。
本月十强榜最大的亮点,是陕汽的逆势进位。在行业整体环降近两成的背景下,陕汽燃气重卡10月销售880辆,环比仅微降3%,抗跌属性拉满;市场份额13.4%,较上月份额扩大2.1个百分点,是本月十强中份额环比提升最多的企业,成功反超,杀回行业第四的位置。
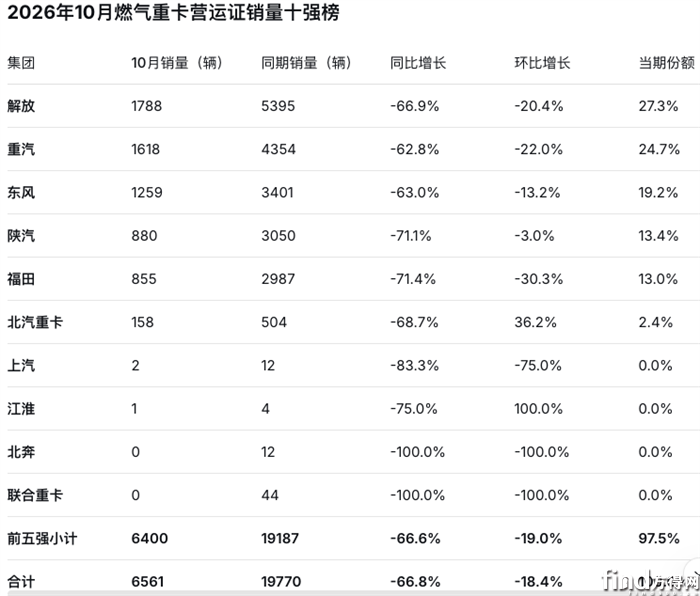
值得一提的是,北汽重卡本月展现较强的冲劲,其燃气重卡10月销售158辆,环比逆势大增36.2%,市场份额环比提升1个百分点攀升到2.4%,成为榜单中少有的亮色;榜单尾部(行业第七-第十)的企业,当月销量均在个位数或挂零,市场份额趋于零。
从市场集中度来看,10月,行业前五强合计销售6400辆,合计市场份额高达97.5%。虽然相较于9月份前五强98.3%的份额有小幅回落,但依然反映出一个现状:在市场需求整体收缩的大环境下,头部企业几乎包揽全部份额,前五强阵营的护城河非常牢固。
前10月:双雄霸榜
看完单月表现,再看下前10月的累计成绩单。大盘虽处于收缩期,但十强企业的内部角逐,依然是看点十足。
累销榜头部,仍是解放与重汽的双寡头称霸格局。数据显示,1-10月,解放燃气重卡累计销售4万辆,拿下29.9%的份额,且份额较去年同期提升2.1个百分点,稳居榜首;重汽累计销售3.2万辆,份额24.0%,同样较去年同期提升2.3个百分点,位居第二。这两家合计拿下超7.2万辆的销量,占据近54%的市场大盘,双雄称霸的格局十分稳固。
在累计榜单,福田的表现也极为出色。虽然排名第四,但其1-10月累计销售2万辆,在行业大盘同比大幅下滑的背景下,跌幅仅3.7%,跑赢大盘;市场份额15.1%,同比扩大2.2个百分点,位居行业第四,是头部阵营中势头非常猛的一家。
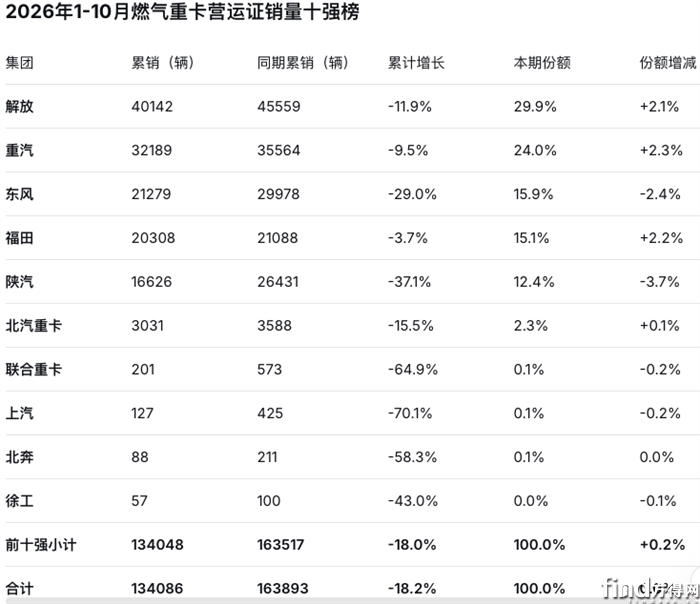
值得注意的是,行业第三至第五,三家企业的累计销量咬得非常紧。东风与福田之间的累计销量差距不到千辆(971辆),陕汽在后方也紧追不舍,任何一个月的大幅波动,都可能让累计排名再次生变。
从累计集中度看,前10月,行业前五强合计销售约13.1万辆,市场份额97.4%;十强合计销售13.4万辆,十强份额几乎达到100%。头部阵营疯狂收割市场份额,马太效应在累销榜上展现得更为明显。
结束语
总之,10月燃气重卡销量环比大降18.4%,给原本期待“银十”发力的市场浇了一盆冷水;前10月累计同比下滑18.2%,也说明市场依然在低谷中震荡调整。
接下来的两个月,北方供暖季的气价波动、车企的收官促销冲量,都将成为影响走势的关键。年末市场能否触底反弹?年底的排位战是否会有新变化?方得网将持续关注。
热门资讯
 重汽/解放争冠 陕汽/福田拼前三!徐工/江淮劲增!10月牵引车销超5万辆方得网2026-11-14
 解放新能源重卡夺冠!老牌巨头靠什么反攻?方得网2026-11-11
 福田领跑 东风上位第二 比亚迪劲增30% 奇瑞暴涨168%!前10月轻卡增4%方得网2026-11-14
 中国重汽今年出口或达20万辆!全球第一更全球化!方得网2026-11-13
 福田榜首 大通领涨74% 江淮劲增30%!10月商用车榜单出炉 第三换了谁?方得网2026-11-13

数据
更多>- 新能源轻客10月涨6成!月冠军又换了?江铃再涨200% 它暴增400%进前十!
- 解放/重汽肉搏!陕汽杀回第四!10月燃气重卡十强有什么变化?
- 潍柴75万领跑 玉柴增12%直追 解放增幅超行业 前10月柴油机销368万台
- 福田领跑 东风上位第二 比亚迪劲增30% 奇瑞暴涨168%!前10月轻卡增4%
- 解放夺冠!三一逆势领涨60% 徐工劲增47%!10月重卡国内销5.2万辆
- 解放首次夺冠!重汽翻倍涨146%!10月新能源重卡大增69%!
- 三一双冠!重汽双雄大涨!10月新能源自卸车涨58%!
- 重汽/解放/三一/陕汽集体自研!新能源重卡电机要洗牌了?
- 远程独超6万 江铃险胜大通!新能源轻客前9月销量已达2025全年
- 宁德时代份额45% 亿纬/中创涨超65% 比亚迪紧追前三!商用车动力电池9月劲增
原创
更多>- 新能源轻客10月涨6成!月冠军又换了?江铃再涨200% 它暴增400%进前十!
- 解放/重汽肉搏!陕汽杀回第四!10月燃气重卡十强有什么变化?
- 电驱桥+底置换电!煤运圈子越来越多车队认准HOWO TX新能源
- 潍柴75万领跑 玉柴增12%直追 解放增幅超行业 前10月柴油机销368万台
- 合资30年,东康为什么没有变成“代工厂”?丨姚蔚七日谈
- 玉柴林铁坚:电动化挡不住!为何要加码内燃机?
- 福田领跑 东风上位第二 比亚迪劲增30% 奇瑞暴涨168%!前10月轻卡增4%
- 年销超千台电动重卡!天津港这家经销商为啥指定特百佳动力?
- 中国重汽今年出口或达20万辆!全球第一更全球化!
- 玉柴四款商用车动力有多硬核?氢/气/电/醇内燃机展齐上阵!
微信关注
Copyright@2008-2021 方得网find800.cn版权所有 转载请注明来源方得网
