



解放首次夺冠!重汽翻倍涨146%!10月新能源重卡大增69%!
方得网 舒慕虞
“金九银十”收官,新能源重卡市场交出怎样成绩?
据国内营运证终端销量数据显示(不含出口和军车,下同),2026年10月,国内新能源重卡市场共计销售2.96万辆,环比下滑4.6%,但较去年同期大涨69.1%,渗透率高达56.4%;1-10月累销23.8万辆,同比增长67%,累计渗透率到41.6%,向上势头不变。
在整体增速强劲行情下,十强企业排位赛有哪些新看点?谁在年底冲刺阶段暗中蓄力?
10月:解放首次夺冠
10月新能源重卡市场,可谓是“神仙打架”,前十强榜单的座次争夺异常激烈。
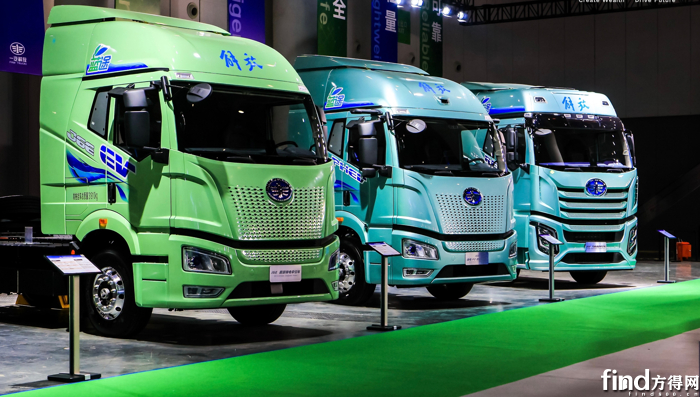
首先看榜首之争。解放与重汽的缠斗可谓是刺刀见红。数据显示,10月,解放以4746辆的战绩,年内首次拿下月度冠军;重汽以4721辆紧随其后,两者仅相差25辆,真正上演一出“贴身肉搏”。
此外,这两家企业的当期份额均为16%,两家企业全力蚕食掉近1/3市场。从增速上看,重汽的爆发力不容小觑,其本月增速高达146.3%,在十强中同比增速位居第一;解放销量也同比增长高达86.9%,势头非常猛。
紧随其后的是三一和徐工,其10月新能源重卡销量分别为4259辆和3871辆,稳居第三、第四名,同比分别增长62.1%和47.2%。这两家工程机械背景的企业,在新能源重卡特别是工程类车型上的底盘优势依然稳固。
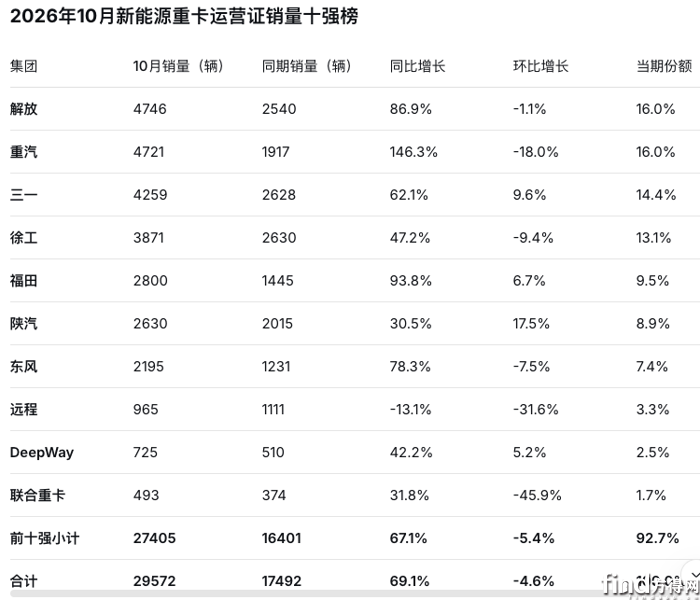
从环比增速来看,虽行业整体销量环降4.6%,但仍有4家十强企业做到环比逆势正增长。数据显示,10月,三一、福田、陕汽、深向(DeepWay),这4家十强企业均实现逆势环比正增长,分别较上月销量增长9.6%、6.7%、17.5%、5.2%,在环比下滑的行情中表现出较强抗压能力。
从环比上月份额的变化来看,10月,解放、三一、福田、陕汽、深向,这5家十强企业的份额均环比上升,较上月份额分别扩大0.6、1.9、1、1.7、0.2个百分点。其中,三一份额上升最多,较上月提升1.9个百分点;陕汽份额提升值第二。
从市场集中度来看,10月,前五强企业合计销量达到2万辆,占整个市场近69%的份额(约68.97%)。而前十强合计销量为2.7万辆,市场份额高达92.7%。这一数据充分说明,新能源重卡市场的“马太效应”明显,头部企业牢牢把控着绝大部分的市场蛋糕,行业集中度处于极高水平。
前10月:重汽稳居榜首
看完单月,再把时间线拉长,看看1-10月的累计榜单,这更能反映一家企业的真实实力和持续战斗力。
在累计销量榜上,重汽牢牢占据榜首。数据显示,1-10月,重汽新能源重卡累计销量3.95万辆,同比大增132.3%,份额高达16.6%,相较于去年同期,份额足足扩大4.7个百分点,是十强中份额增长最猛的企业。这说明重汽在新能源重卡领域的战略布局已进入收获期,市场认可度大幅提升。
三一、解放、徐工紧随其后,前10月累计销量均突破3万辆大关,分别达到3.4万辆、3.3万辆和3.2万辆,同比分别增长51.9%、51.8%和49.2%,当期份额分别为14.4%、13.8%和13.4%。这三家企业你追我赶,咬得非常紧,年末座次谁前谁后仍是未知数。
四强之后,福田和陕汽的累计销量均接近2万辆,分列行业第五、第六。两者累计销量相差也非常小,仅差出66辆,市场份额都为8.3%,两者之间的搏杀同样十分激烈。
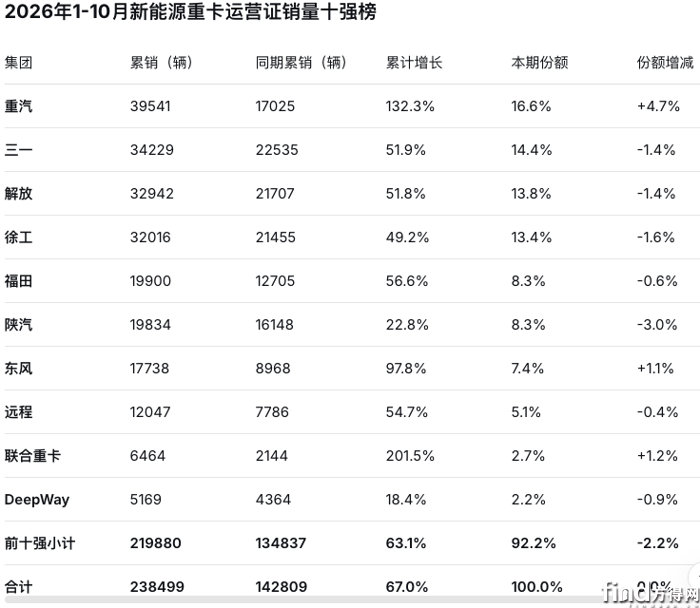
从累计份额变化来看,前10月,仅3家十强企业实现份额增长。数据显示,1-10月,重汽、东风、联合重卡,这三家累计份额分别为16.6%、7.4%、2.7%,均较去年同期份额扩大4.7、1.1、1.2个百分点。在当前非常激烈的市场比拼中,这三家企业能实现份额提升,实属不易。
再看市场集中度。1-10月,行业前五强合计销量达到15.8万辆,市场份额合计为66.5%。而前十强合计销量为22万辆,占据92.2%的市场份额。虽然前十强合计份额较去年同期微降2.2个百分点,但这并非意味着市场集中度下降,而是因为在新能源重卡大盘高速增长的背景下,尾部企业也有一定的增量,但头部阵营依然牢牢掌控着绝对的话语权。
结束语:
纵观10月及前10个月的新能源重卡市场,整体大盘依然保持着近7成的高速增长,这足以说明新能源重卡已从政策驱动全面转向市场驱动。前十榜单的厮杀,不管是单月销量的险胜夺冠,还是累计榜单的排位暗战,都说明一个硬道理:在这个赛道上,没有谁能稳坐钓鱼台。
接下来的两个月,各家车企肯定会为了全年目标发起最后冲刺,谁能在年末交出一份最亮眼的成绩单?拭目以待。
热门资讯
 宁德领跑 亿纬/中创新航业绩大涨 鹏辉狂飙928%!商用车电池企业三季报盘点方得网2026-11-02
 三季度客车业绩大分化!宇通扣非大涨22%、中通净利增45% 金龙/安凯表现如何?方得网2026-11-04
 中创新航发布商用车“至远 2.0”新品!如何冲刺2030目标?方得网2026-11-02
 重卡组合辅助驾驶转型加速 欧曼领跑5亿公里!方得网2026-11-02
 千钧重托,落子雄安!中国重汽豪沃新能源搅拌车强势登陆未来之城中国重汽2026-11-05

数据
更多>- 解放首次夺冠!重汽翻倍涨146%!10月新能源重卡大增69%!
- 三一双冠!重汽双雄大涨!10月新能源自卸车涨58%!
- 重汽/解放/三一/陕汽集体自研!新能源重卡电机要洗牌了?
- 远程独超6万 江铃险胜大通!新能源轻客前9月销量已达2025全年
- 宁德时代份额45% 亿纬/中创涨超65% 比亚迪紧追前三!商用车动力电池9月劲增
- 9月新能源牵引车前三换位!解放年度首冠!徐工累销冠军 深向月销过千
- 柴油机“金九”爆了! 潍柴月超7万台 全柴稳居第三 解放动力暴涨41%
- 新能源轻卡9月劲增59%!远程第一 重汽暴涨225%进前三 开瑞上位前五
- 9月轻卡迎“金九” 环比增14%!福田断层第一 跃进上位第二 比亚迪暴涨214%
- 9月燃气重卡环涨39%!解放夺冠 重汽大涨74% 它暴涨167%!
原创
更多>- 解放首次夺冠!重汽翻倍涨146%!10月新能源重卡大增69%!
- 造车不是堆料!零一惊蛰雷震子S:客户要什么,才造什么
- 9个月跑11万公里 欧曼星辉版640马力燃气车 老司机实测年省万元
- 质子汽车王钊:新能源重卡 如何跳出“负毛利”怪圈?
- 东莞-满洲里!欧曼银河全球价值品鉴之旅(群星篇)第一棒启程!
- 三一双冠!重汽双雄大涨!10月新能源自卸车涨58%!
- 重卡组合辅助驾驶转型加速 欧曼领跑5亿公里!
- 中创新航发布商用车“至远 2.0”新品!如何冲刺2030目标?
- 卓驭科技打出“一年回本”王牌!智驾重卡市场能否爆发?
- 犀重换电重卡5年省122万元!要替代燃气车跑干线?
微信关注
Copyright@2008-2021 方得网find800.cn版权所有 转载请注明来源方得网
