



福田榜首 大通领涨74% 江淮劲增30%!10月商用车榜单出炉 第三换了谁?
方得网 原创
10月商用车销量同比转跌,“银十”行情落空。据最新数据,2026年10月,商用车产销分别完成35万辆和35.4万辆,环比分别下降3.7%和3.9%,同比分别下降3.7%和1.8%,此前的“8连增”就此定格,“银十”旺季未能兑现。2026年1-10月,商用车产销累计完成362.9万辆和366.3万辆,同比分别增长5%和5.3%。
在这样同环比双降的行情下,商用车市场整体表现又如何呢?(数据来源:中汽协数据)
10月:福田蝉联冠军 大通杀进前四
商用车市场的“金九银十”,今年只兑现了一半。10月商用车同环比双降主要是受这几大原因:一是内需偏弱,公路货运需求不振、运价持续低位,压制了车队与个体用户的换车意愿。二是去年同期以旧换新形成高基数,今年存量车源减少导致政策边际效应递减;同时AEBS法规切换带来的需求提前透支仍在消化,行业处于去库存阶段。三是运营成本上升,柴油与LNG价格同步走高,抬高了传统燃油、燃气车型的运营成本,进一步推迟了置换决策。
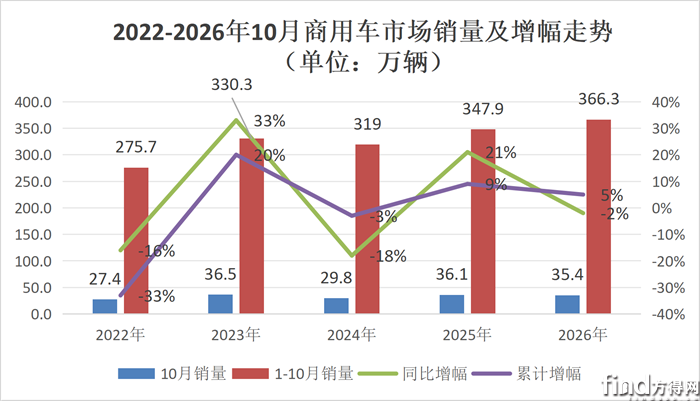
由近五年10月商用车销量及增幅走势图可见,商用车市场10月销量走出降-增-降-增-降的走势,35万辆是一道明显的分水岭:五年里有三次越过这条线,今年(2026年)正好是其中之一;放到最近十年看,35.42万辆排在第五,仅次于2020年、2023年、2025年和2019年的10月。换句话说,旺季没有超常发挥,但也没有掉队。
在“10月商用车排位赛”中,仍有部分企业逆势突围:3家企业实现高速增长,大幅跑赢大盘;销量突破3万辆的企业增至4家(较9月多1家);另有5家企业成功实现排名上升。

具体来看,福田汽车、中国重汽、长安汽车位居前三,且销量均突破三万辆。其中,福田汽车以5.6万辆的成绩稳居榜首,是当月唯一销量超过五万辆的企业,同比跑赢大盘,市场份额高达15.8%;中国重汽企业位居第二,10月商用车销量3.6万辆,市场份额10.2%,是当月唯二份额超过10%的企业。
长安汽车、上汽大通、江铃汽车、江淮汽车、上汽通用五菱,五家企业座次上升。其中,长安汽车座次上升1位,10月商用车销量超3.2万辆,市场份额提升至9.2%;上汽大通以2.8万辆的成绩跃升行业第四,同比暴涨74.1%,增速在前十企业中位列第一,市场份额8.0%;江铃汽车以2.3万辆的成绩跻身行业第六,同比增长16%;江淮汽车10月同比增长30%,以2.2万辆的销量跃升行业第七,市场份额提升至6.4%。远程商用车与陕汽集团分列第9、第10,10月商用车销量均超1.4万辆,市场份额4.5%和4.0%。
前10月:累销超366万创五年最佳
2026年前10个月,商用车累计销量达到366.3万辆,同比增长5%。从近五年的同期数据看,今年前10个月的销量创下新高,也是唯一在10月刚过就突破360万辆的年份。相比往年340万辆左右的正常水平,今年的表现明显更强。

2026年1-10月商用车市场销量表(单位:辆)
前10月商用车销量小幅上涨,前十企业“七增三降”,增长的企业中有多家企业跑赢市场大盘。此外两家企业销量超40万辆。具体来看,福田汽车、中国重汽、上汽大通、江铃汽车、江淮汽车、一汽集团、上汽通用五菱,七家企业实现增长,其中,福田、重汽、大通、江铃、五菱五家的累计增幅高于商用车市场5%的整体增速,是实打实的“跑赢者”。

数据显示,福田汽车前10月商用车累销近57万辆,同比增长7.2%,以15.5%的市场份额排名第一;中国重汽稳居第二,前10月商用车累销40.4万辆,同比增长13.5%,市场份额达11%、同比提升0.8个百分点。
上汽大通销量涨势强劲,单月与累计同比增速均位居前十企业之首。数据显示,今年前10个月,其商用车累计销售21.7万辆,同比增长41%;市场份额达到5.9%,较去年同期提升1.5个百分点。

江铃汽车前10个月商用车销量同样保持两位数增长,增速大幅跑赢行业平均水平。数据显示,江铃汽车前10月商用车累销20.9万辆,同比增长10.8%,市场份额达5.7%。
结束语
综上,10月商用车银十落空,但前10月累计销量创下五年新高,行业基本盘依旧稳固。接下来,11月商用车市场能否扭转负增长、实现由负转正?方得网将持续跟进关注。
热门资讯
 解放夺冠!三一逆势领涨60% 徐工劲增47%!10月重卡国内销5.2万辆方得网2026-11-07
 解放新能源重卡夺冠!老牌巨头靠什么反攻?方得网2026-11-11
 大单落地!犀重价值探索之旅潍坊站暨山东交付中心正式落成犀重重卡2026-11-08
 场景突围打开增长空间:零米轻卡冰河冷藏车1-9月同比增长475.16%!本站2026-11-09
 申沃客车携手Eurokars亮相新加坡城市交通周 iEV12与iEV7C双车联袂登场申沃客车2026-11-07

数据
更多>- 解放夺冠!三一逆势领涨60% 徐工劲增47%!10月重卡国内销5.2万辆
- 解放首次夺冠!重汽翻倍涨146%!10月新能源重卡大增69%!
- 三一双冠!重汽双雄大涨!10月新能源自卸车涨58%!
- 重汽/解放/三一/陕汽集体自研!新能源重卡电机要洗牌了?
- 远程独超6万 江铃险胜大通!新能源轻客前9月销量已达2025全年
- 宁德时代份额45% 亿纬/中创涨超65% 比亚迪紧追前三!商用车动力电池9月劲增
- 9月新能源牵引车前三换位!解放年度首冠!徐工累销冠军 深向月销过千
- 柴油机“金九”爆了! 潍柴月超7万台 全柴稳居第三 解放动力暴涨41%
- 新能源轻卡9月劲增59%!远程第一 重汽暴涨225%进前三 开瑞上位前五
- 9月轻卡迎“金九” 环比增14%!福田断层第一 跃进上位第二 比亚迪暴涨214%
原创
更多>- 年销超千台电动重卡!天津港这家经销商为啥指定特百佳动力?
- 中国重汽今年出口或达20万辆!全球第一更全球化!
- 玉柴四款商用车动力有多硬核?氢/气/电/醇内燃机展齐上阵!
- 解放新能源重卡夺冠!老牌巨头靠什么反攻?
- 犀重杨朝霞:干线物流未来主流,一定是换电重卡!
- 公交智能化现在什么水平?
- 从“卖”到“造” 玉柴出海的棋下到哪一步了|姚蔚七日谈
- 解放夺冠!三一逆势领涨60% 徐工劲增47%!10月重卡国内销5.2万辆
- 解放首次夺冠!重汽翻倍涨146%!10月新能源重卡大增69%!
- 造车不是堆料!零一惊蛰雷震子S:客户要什么,才造什么
微信关注
Copyright@2008-2021 方得网find800.cn版权所有 转载请注明来源方得网
