



解放夺冠!三一逆势领涨60% 徐工劲增47%!10月重卡国内销5.2万辆
方得网 舒慕虞
“金九”刚过,“银十”有几分寒意,十强格局有何变化?
据国内营运证终端销量数据显示(不含出口和军车,下同),2026年10月,国内重卡市场共计销售5.2万辆,环比下滑13.4%,同比下降13.2%;1-10月累计销售57.3万辆,同比微增3.5%。
在整体需求阶段性放缓中,10月重卡十强排位战有哪些新看点?
10月:排位微调 三一逆涨
10月重卡市场的整体基调是“双降”,但在环比、同比双双下滑的背景下,十强阵营的竞争依旧火花四溅。整体来看,头部五强的格局相对稳固,但腰部新势力借势新能源加速突围,市场集中度出现微调。
具体来看,10月,解放重卡销量1.1万辆,市场份额高达20.3%,以一家之力占据1/5市场,稳坐行业第一宝座;重汽销量9630辆,市场份额18.4%。因营运证销量不包含出口销量,在一定程度上会影响重汽的行业地位表现。
东风和福田本月座次仍为行业第三、第四,与上月座次一样。其10月销量分别以6897辆和6698辆,份额分别为13.2%和12.8%,两者销量相差不足两百辆,贴身肉搏的态势并未改变。陕汽销售5010辆,排名第五,份额为9.6%。
相比于前五强的稳固,腰部企业攻势不弱,三一和徐工均实现同比逆势正增长。10月,三一销量为4313辆,同比大涨59.4%,环比增长9.1%,份额提至8.2%,反超徐工跃至行业第六;徐工销售3875辆,同比增长46.9%,份额为7.4%,位居第七。
此外,10月十强榜单中杀出一匹“黑马”——DeepWay。其单月销量达到725辆,同比大增42.2%,环比增长5.2%,份额达到1.4%,成功挺进前十,位列第九;北汽重卡销售614辆,与上月座次一样,位列第十。
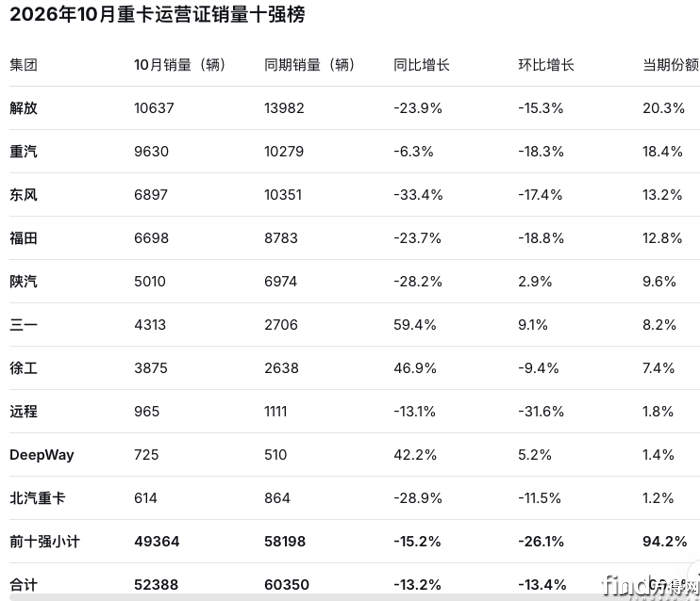
从市场集中度来看,10月前五强企业合计销量为3.9万辆,市场份额合计为74.3%,较9月的75.7%小降1.4个百分点;前十强合计销量4.9万辆,市场份额合计94.2%,较9月的94.3%微降0.1个百分点。虽然行业整体降温,但头部企业依然牢牢把控着9成以上的大盘,市场集中度高。
前10月:双雄争霸 黑马狂奔
从前10月的累计销量来看,国内重卡市场整体呈现缓慢复苏态势,累计销量达到57.3万辆,同比微增3.5%,实现累计同比转正。十强格局总体稳固,但暗流涌动,尤其是新能源与出口双轮驱动的企业,表现尤为抢眼。
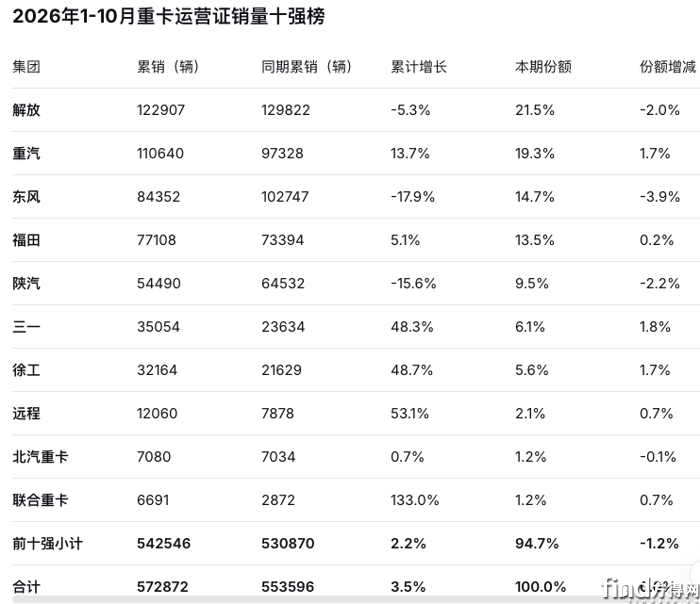
在累计销量方面,“双雄争霸”的格局依然明显。数据显示,1-10月,解放累销12.3万辆,市场份额21.5%,守住累计冠军的宝座;重汽累销11.1万辆,同比大增13.7%,份额攀至19.3%,较去年同期提升1.7个百分点,位居第二。两者累计销量差距已缩至1.2万辆,这意味着全年的最终排名仍充满悬念。
在解放和重汽之后,前10月,东风累销8.4万辆,福田累销7.7万辆,两者分别占据14.7%和13.5%的份额。值得一提的是,福田在前10月实现5.1%的同比正增长,在头部阵营中步伐稳健。陕汽累销5.4万辆,份额为9.5%。
前10月增长势头最猛的企业是,三一、徐工、远程、联合重卡。三一累销3.5万辆,同比大增48.3%,份额提升至6.1%,位居第六;徐工累销3.2万辆,同比大增48.7%,份额提升至5.6%,位居第七。这两家企业在工程车及新能源重卡领域持续发力,增势迅猛。
此外,远程前10月累销1.2万辆,同比大增53.1%,份额提升0.7个百分点至2.1%,位居第八;联合重卡累销0.7万辆,同比暴涨133%,是十强中增速最快的企业,份额扩大0.7个百分点攀升至1.2%,位居第十。这些企业的狂飙突进,主要得益于它们在新能源赛道、出口市场以及干线物流等特定场景下的深耕细作,在存量竞争中抢占到先机。
从集中度来看,前10月前五强企业合计市场份额为78.5%,前十强合计份额为94.7%。对比去年同期(95.9%),前十强集中度下降约1.2个百分点,前五强集中度也有所下滑。这说明在行业缓慢复苏的大背景下,传统头部企业的份额正面临腰部“新贵”的蚕食,市场结构正在经历一轮由新能源和新技术驱动的重塑。
结束语:
总的来说,10月重卡市场“双降”虽然让人感到一丝凉意,但前10月累计销量同比转正,也说明大盘的基本面依然健康。接下来的年底收官战,市场能否顶住压力稳住阵脚?新旧势力的交锋还会擦出怎样的火花?方得网将持续关注。
热门资讯
 宁德领跑 亿纬/中创新航业绩大涨 鹏辉狂飙928%!商用车电池企业三季报盘点方得网2026-11-02
 三季度客车业绩大分化!宇通扣非大涨22%、中通净利增45% 金龙/安凯表现如何?方得网2026-11-04
 中创新航发布商用车“至远 2.0”新品!如何冲刺2030目标?方得网2026-11-02
 大电量+长续航!乘龙H7 6×4纯电自卸车助卡友稳步创富乘龙卡车2026-11-06
 福田汽车发布超充战略!将建5000超充站!方得网2026-11-06

数据
更多>- 解放夺冠!三一逆势领涨60% 徐工劲增47%!10月重卡国内销5.2万辆
- 解放首次夺冠!重汽翻倍涨146%!10月新能源重卡大增69%!
- 三一双冠!重汽双雄大涨!10月新能源自卸车涨58%!
- 重汽/解放/三一/陕汽集体自研!新能源重卡电机要洗牌了?
- 远程独超6万 江铃险胜大通!新能源轻客前9月销量已达2025全年
- 宁德时代份额45% 亿纬/中创涨超65% 比亚迪紧追前三!商用车动力电池9月劲增
- 9月新能源牵引车前三换位!解放年度首冠!徐工累销冠军 深向月销过千
- 柴油机“金九”爆了! 潍柴月超7万台 全柴稳居第三 解放动力暴涨41%
- 新能源轻卡9月劲增59%!远程第一 重汽暴涨225%进前三 开瑞上位前五
- 9月轻卡迎“金九” 环比增14%!福田断层第一 跃进上位第二 比亚迪暴涨214%
原创
更多>- 解放夺冠!三一逆势领涨60% 徐工劲增47%!10月重卡国内销5.2万辆
- 解放首次夺冠!重汽翻倍涨146%!10月新能源重卡大增69%!
- 造车不是堆料!零一惊蛰雷震子S:客户要什么,才造什么
- 9个月跑11万公里 欧曼星辉版640马力燃气车 老司机实测年省万元
- 质子汽车王钊:新能源重卡 如何跳出“负毛利”怪圈?
- 东莞-满洲里!欧曼银河全球价值品鉴之旅(群星篇)第一棒启程!
- 三一双冠!重汽双雄大涨!10月新能源自卸车涨58%!
- 重卡组合辅助驾驶转型加速 欧曼领跑5亿公里!
- 中创新航发布商用车“至远 2.0”新品!如何冲刺2030目标?
- 卓驭科技打出“一年回本”王牌!智驾重卡市场能否爆发?
微信关注
Copyright@2008-2021 方得网find800.cn版权所有 转载请注明来源方得网
