



10月客车前十大洗牌!宇通第一 中通/欧辉拼前二 比亚迪激增64%
方得网 原创
10月客车市场同环比双降,“银十”失约,谁逆势实现双增?
据最新数据显示,2026年10月份,其重点关注的27家客车企业共销售6米以上客车10113辆,环比下降9.5%,同比下降24.1%,传统旺季“银十”成色不足。2026年前10月累计销售6米以上客车97189辆,同比小幅下降5%。(数据来源:中国客车统计信息网)
各家企业的表现具体如何呢?接下来,我们具体看一看。
10月:中通双增长 比亚迪领涨
10月客车大盘同比回落两成多,首先是国内公交招标节奏偏缓——城市公交更新多为小批量、多批次推进,缺少上半年那种集中开标项目,直接影响传统大中客的当月成交;其次是去年同期基数偏高,叠加部分企业去库存、消化在手订单,同比读数承压;旅游客运与团体车虽有回暖,但体量尚不足以完全对冲公交板块的波动。
尽管市场整体表现偏弱,前十企业中仍有多家逆势跑赢大盘,并实现同比、环比双增长;另有五家企业排名提升,前十排位迎来大洗牌。
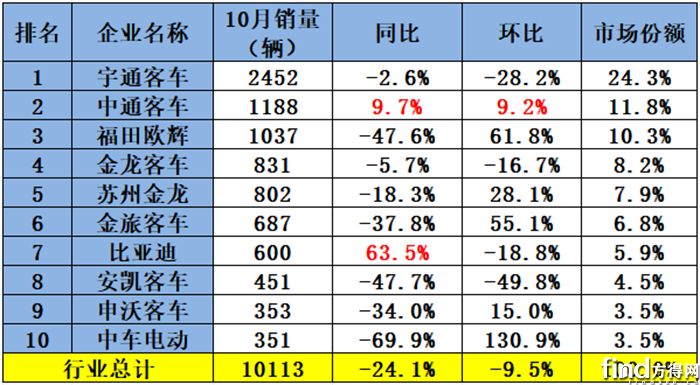
具体来看,宇通客车、中通客车、福田欧辉,三家企业10月客车销量均突破千辆,其中,宇通客车以2452辆的销量成绩位居行业第一,同比跑赢市场大盘,市场份额24.3%,是当月唯一份额超过20%的企业,接近第二名的两倍。
中通客车表现亮眼,10月客车销量1188辆,同比增长9.70%,环比增长9.19%,是前十中唯一实现双增长的企业,市占率提升至11.8%,稳居第二。在行业同比大跌近四分之一的环境下逆势上行,含金量相当足,也延续了它今年在头部客车企业中最稳的增长态势。
福田欧辉、苏州金龙、金旅客车、申沃客车和中车电动的排名都有提升。其中,福田欧辉10月客车销量1037辆,环比增长61.8%,升到行业第三。它比第四名的金龙客车多销售约200辆。苏州金龙和金旅客车10月分别销售客车802辆和687辆,排到第五、第六。申沃客车和中车电动也重新回到前十:申沃客车10月客车销量353辆,份额3.5%,排第九,环比增长15%;中车电动10月客车销量351辆,环比大涨 130.9%。
前10月:欧辉跻身前五 比亚迪涨26%
从累计销量上看,行业共销售6米以上客车超9.7万辆辆,同比小幅下降5%,降幅较10月单月的-24.1%平缓不少,全年基本盘仍在。前十企业四增六降,其中四家企业跑出两位数增长。
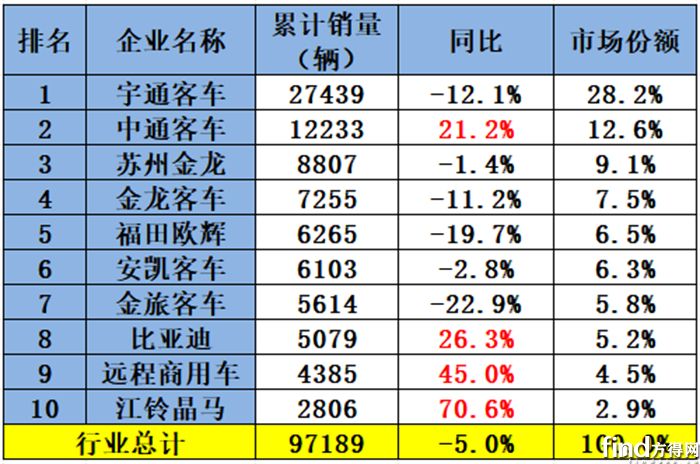
宇通客车以2.7万辆的业绩遥遥领先,市场份额高达28.2%,累计领先第二名超过1.5万辆。同比虽有所回落,但近三成份额证明龙头地位依然稳固。公交、旅游、团体和出口多场景的产品矩阵,就是它的护城河。
中通客车位居第二,同比大幅跑赢市场大盘。数据显示,中通客车前10月累销超1.2万辆,同比增长21.2%,市场份额12.6%。它是前五中唯一累计正增长的传统客车企业,同时是前十企业唯二份额突破10%的企业,增长主要来自海外新能源客车订单与国内旅游客运回暖。
苏州金龙(海格客车)以8807辆的成绩排名第三,比第四名多销售千余辆,市场份额9.1%。金龙客车位居第四,前10月累销7255辆,同比下滑11.2%;福田欧辉表现突出,以6265辆的销量成绩跃升行业第五,市场份额提升至6.5%。
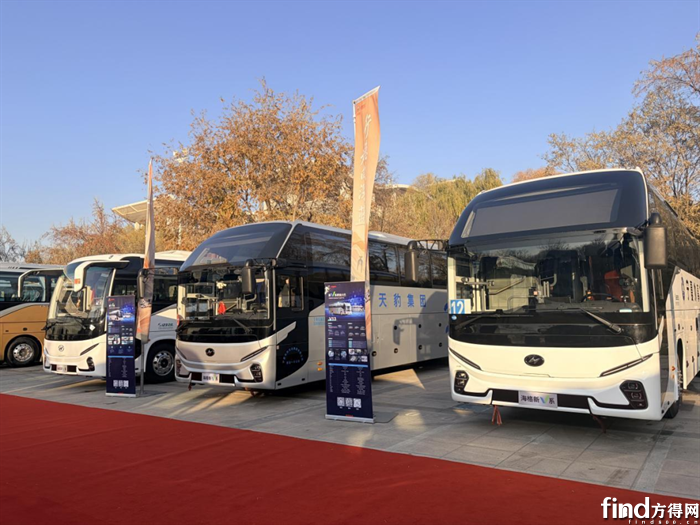
中通客车、比亚迪、远程商用车、江铃晶马,四家企业逆势增长。其中,比亚迪前10月客车累销5079辆,同比增长26.3%,市场份额5.2%。远程商用车前10月客车累销4385辆,同比增长45%,份额4.5%;江铃晶马是增速最快的黑马,前10月客车累计2806辆,同比增长70.6%,是前十中累计增速最高的品牌。前十合计份额88.48%,行业越来越向头部集中。
结束语
综上,10月客车市场整体承压,前十企业格局迎来洗牌;前10个月则有不少黑马逆势突围,行业排位正在重塑。进入11月,市场能否扭转跌势、重回正增长?前十企业的座次又将如何变化?后续动态,请继续关注方得网。
热门资讯
 重汽/解放争冠 陕汽/福田拼前三!徐工/江淮劲增!10月牵引车销超5万辆方得网2026-11-14
 福田领跑 东风上位第二 比亚迪劲增30% 奇瑞暴涨168%!前10月轻卡增4%方得网2026-11-14
 中国重汽今年出口或达20万辆!全球第一更全球化!方得网2026-11-13
 福田榜首 大通领涨74% 江淮劲增30%!10月商用车榜单出炉 第三换了谁?方得网2026-11-13
 潍柴75万领跑 玉柴增12%直追 解放增幅超行业 前10月柴油机销368万台方得网2026-11-16

数据
更多>- 远程/福田争冠!江淮/解放/奇瑞/大通月涨超100%!新能源轻卡前10月累销超202
- 新能源轻客10月涨6成!月冠军又换了?江铃再涨200% 它暴增400%进前十!
- 解放/重汽肉搏!陕汽杀回第四!10月燃气重卡十强有什么变化?
- 潍柴75万领跑 玉柴增12%直追 解放增幅超行业 前10月柴油机销368万台
- 福田领跑 东风上位第二 比亚迪劲增30% 奇瑞暴涨168%!前10月轻卡增4%
- 解放夺冠!三一逆势领涨60% 徐工劲增47%!10月重卡国内销5.2万辆
- 解放首次夺冠!重汽翻倍涨146%!10月新能源重卡大增69%!
- 三一双冠!重汽双雄大涨!10月新能源自卸车涨58%!
- 重汽/解放/三一/陕汽集体自研!新能源重卡电机要洗牌了?
- 远程独超6万 江铃险胜大通!新能源轻客前9月销量已达2025全年
原创
更多>- 从重卡老将到新能源玩家:陕汽靠什么跑赢转型
- 银河油电双车重磅亮剑!从工信部公告读懂欧曼重卡布局逻辑
- 一款车多少门生意?上汽大通27款大拿撑起整个“夜市”
- 远程/福田争冠!江淮/解放/奇瑞/大通月涨超100%!新能源轻卡前10月累销超202
- 新能源轻客10月涨6成!月冠军又换了?江铃再涨200% 它暴增400%进前十!
- 解放/重汽肉搏!陕汽杀回第四!10月燃气重卡十强有什么变化?
- 电驱桥+底置换电!煤运圈子越来越多车队认准HOWO TX新能源
- 潍柴75万领跑 玉柴增12%直追 解放增幅超行业 前10月柴油机销368万台
- 合资30年,东康为什么没有变成“代工厂”?丨姚蔚七日谈
- 玉柴林铁坚:电动化挡不住!为何要加码内燃机?
微信关注
Copyright@2008-2021 方得网find800.cn版权所有 转载请注明来源方得网
